医药网7月16日讯 近两三年来,新靶标和新治疗方式的发现和应用进展迅速,然而发力点往往来自小型药企,大型药企则依赖于并购获得新项目。2018年,当“巨无霸”们并购活动减少,随之而来的便是在研产品数量减少,TOP25药企中仅有6家公司在研药物数量增加,这是前所未有的情况。
“巨无霸”研发力下降
从研发数量的角度,与小型制药
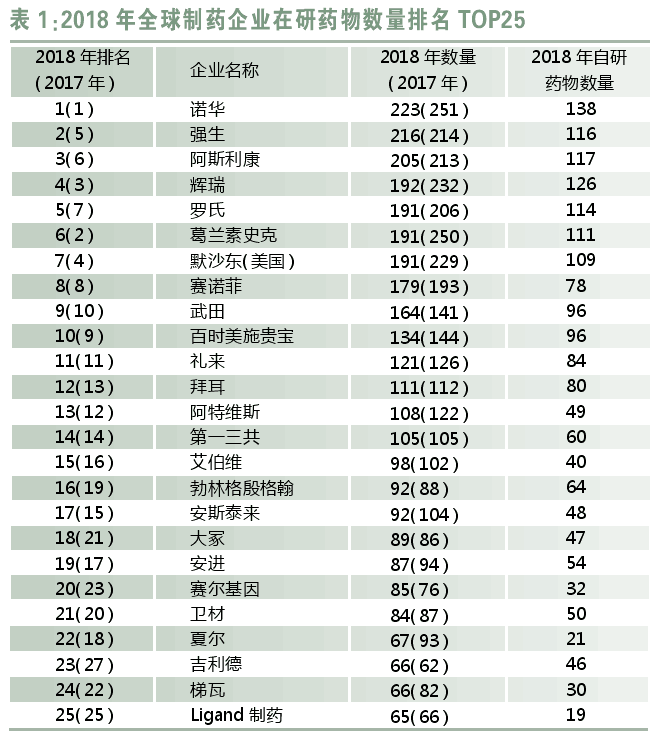
企业相比,目前大型制药企业仍居于主导地位。根据目前在研药物数量对业内企业进行排名,列出在研产品数量排名居前25位的公司,即TOP25(详见表1)。
从2018年数据来看,排名居前五位的制药公司分别为诺华、强生、阿斯利康、辉瑞和罗氏,其在研药物数量分别为223个、216个、205个、192个和191个。
其中,诺华为连续第二年位列全球在研药物数量第一,但2018年其在研药物数量减少了28个,与排名第二位的相比领先优势有所弱化。与其他公司相比,诺华的优势仍在于其自研产品所占比例更高,2018年诺华自研药物数量为138个,其自研药物占比高达61.9%。
2018年强生排名第二,2017年其排名第五,强生也是TOP10企业中在研药物数量呈现增长态势的两家企业(另一家为日本武田制药)之一。然而,考虑到强生通过并购瑞士生物技术公司Actelion获得了20多个在研药物,而2018年其在研药物数量仅增加2个来看,其表现似乎并不突出。
实际上,在TOP25企业中,仅有6家公司的在研药物规模继续保持增长势头,这也是前所未有的新情况。
在TOP10企业中,阿斯利康排名有所回升,从2017年的第六提升至2018年的第三。辉瑞和罗氏紧随其后,分列排名第四和第五位。罗氏、葛兰素史克、默沙东的在研药物数量均为191个,故仅能根据其自研药物数量(分别为114个、111个和109个)的差异进行排名。其中,葛兰素史克排名下滑最为明显,其新任CEO对研发线进行了重新调整,排名则从2017年的第二位下滑至当前的第六位。另外,在过去的一年中,TOP10企业均未出现重大的人事变动,也未通过兼并重组形成新的制药巨头。
在TOP25企业中,仅吉利德为新进入企业,其在2016年曾跻身榜单第23位,但在2017年业绩出现下滑而退出TOP25榜单。
近年来,制药企业间的并购活动愈加频繁,尤其对于大型制药企业而言,通过并购小型制药企业进而获得新的在研药物项目,成为这些大型制药企业生存和发展的重要方式。但是,在过去的一年中,TOP10企业中的并购活动却较少出现。除了强生并购Actelion公司的案例外,参与并购活动的主要企业还包括诺华(并购Ziarco公司)、默沙东(并购Rigontec公司)、赛诺菲(并购Protein Sciences公司)、吉利德(并购Ariad公司)和百时美施贵宝(并购IFM Therapeutics公司)。
研发企业数量增速放缓
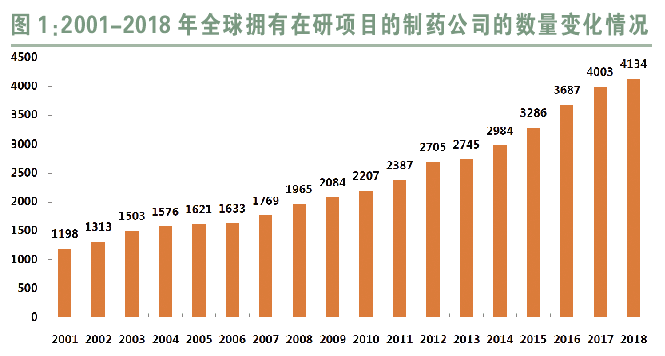
除了大型制药企业,制药研发行业同样存在着数以千计的小型制药研发公司,并拥有数量众多的在研药物项目。据统计,在过去的一年中,新成立的制药研发公司数量为670家,而2016年和2015年该数字则分别为750家和618家。全球拥有在研药物项目的制药公司数量,近年来一直呈现增长态势,数量已从2001年的1198家增长至2018年的4134家。
从制药公司数量变化的增幅情况来看,2018年全球拥有在研药物项目的制药公司数量较2017年数据仅增加了131家,增幅仅为3.3%,而2017年该增幅为8.6%,2015年和2016年增幅均超过10.0%。不难看出,近年来全球拥有在研药物项目的制药公司数量虽保持增长态势,但其增幅已明显放缓。
2018年,新出现的制药研发公司数量为670家,而实际新增企业数量仅为131家。这意味着,在过去的一年中,有539家公司因并购、注销等原因消失。
2018年的制药研发领域,虽然小型制药研发公司仍然数量巨大,但占比出现下滑。仅有1种在研药物品种的企业数量从2017年的1578家增长至1627家,拥有2种在研药物品种的企业数量则从2017年的679家下降至657家,二者占整个制药研发公司规模的比例为55.2%。2017年,这些小型制药研发公司的数量为2257家,占整个制药研发公司规模的比例为56.4%。因此,2018年小型制药研发公司的占比,与2017年数据相比出现下滑,这也是小型制药研发公司的占比首次出现下滑。
继续东移!中国势力稳步扩张
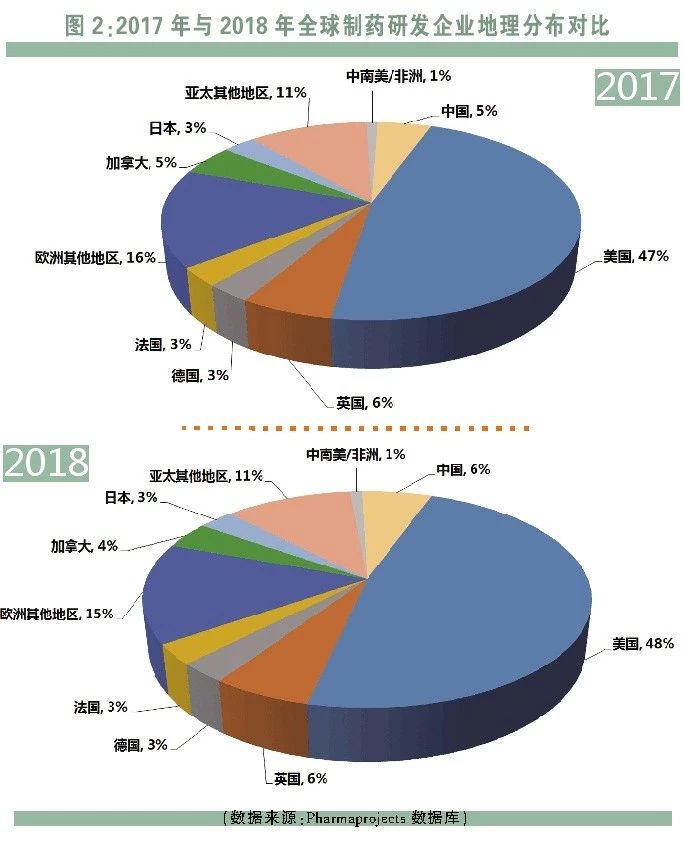
从2018年制药研发公司的地理分布(总部所在地)情况来看,整个制药行业的地理分布继续呈现向东部迁移的态势。
从所占比例变化情况来看,美国市场占比为48%,依然占据全球制药研发公司的半壁江山,较2017年数据增长1%,与2016年数据持平。欧洲地区占比出现下滑,从2017年的28%下降至2018年的27%。其中,英国、德国、法国三个主要欧洲国家所占比例基本保持不变,分别为6%、3%、3%。加拿大市场所占比例同样出现了下滑,占比已从2017年的5%下降至目前的4%。
从统计数据来看,美国和欧洲地区的制药企业仍是全球新药研发的主要动力来源;而亚洲地区的占比则继续保持增长势头,其占比已从2017年的19%增长至2018年的20%。
其中,中国已成为亚洲最大的新药研发国,同时也是全球第三大新药研发国,2018年总部在中国的新药研发企业数量占全球药物研发企业的比例,已从2017年的5%增长至6%。Pharmaprojects数据库收录的从事新药研发的中国新药企业数量已从2017年的219家增长至262家,中国市场已呈现出较为稳健的扩张速度。
日本及亚太其他地区的企业占比则基本维持不变,分别为3%和11%。
 研发追踪
 医药经济报
 2018-07-16
 8425
 热门资讯
 微信公众号