 产业资讯
 智药局
 2026-09-10
 567
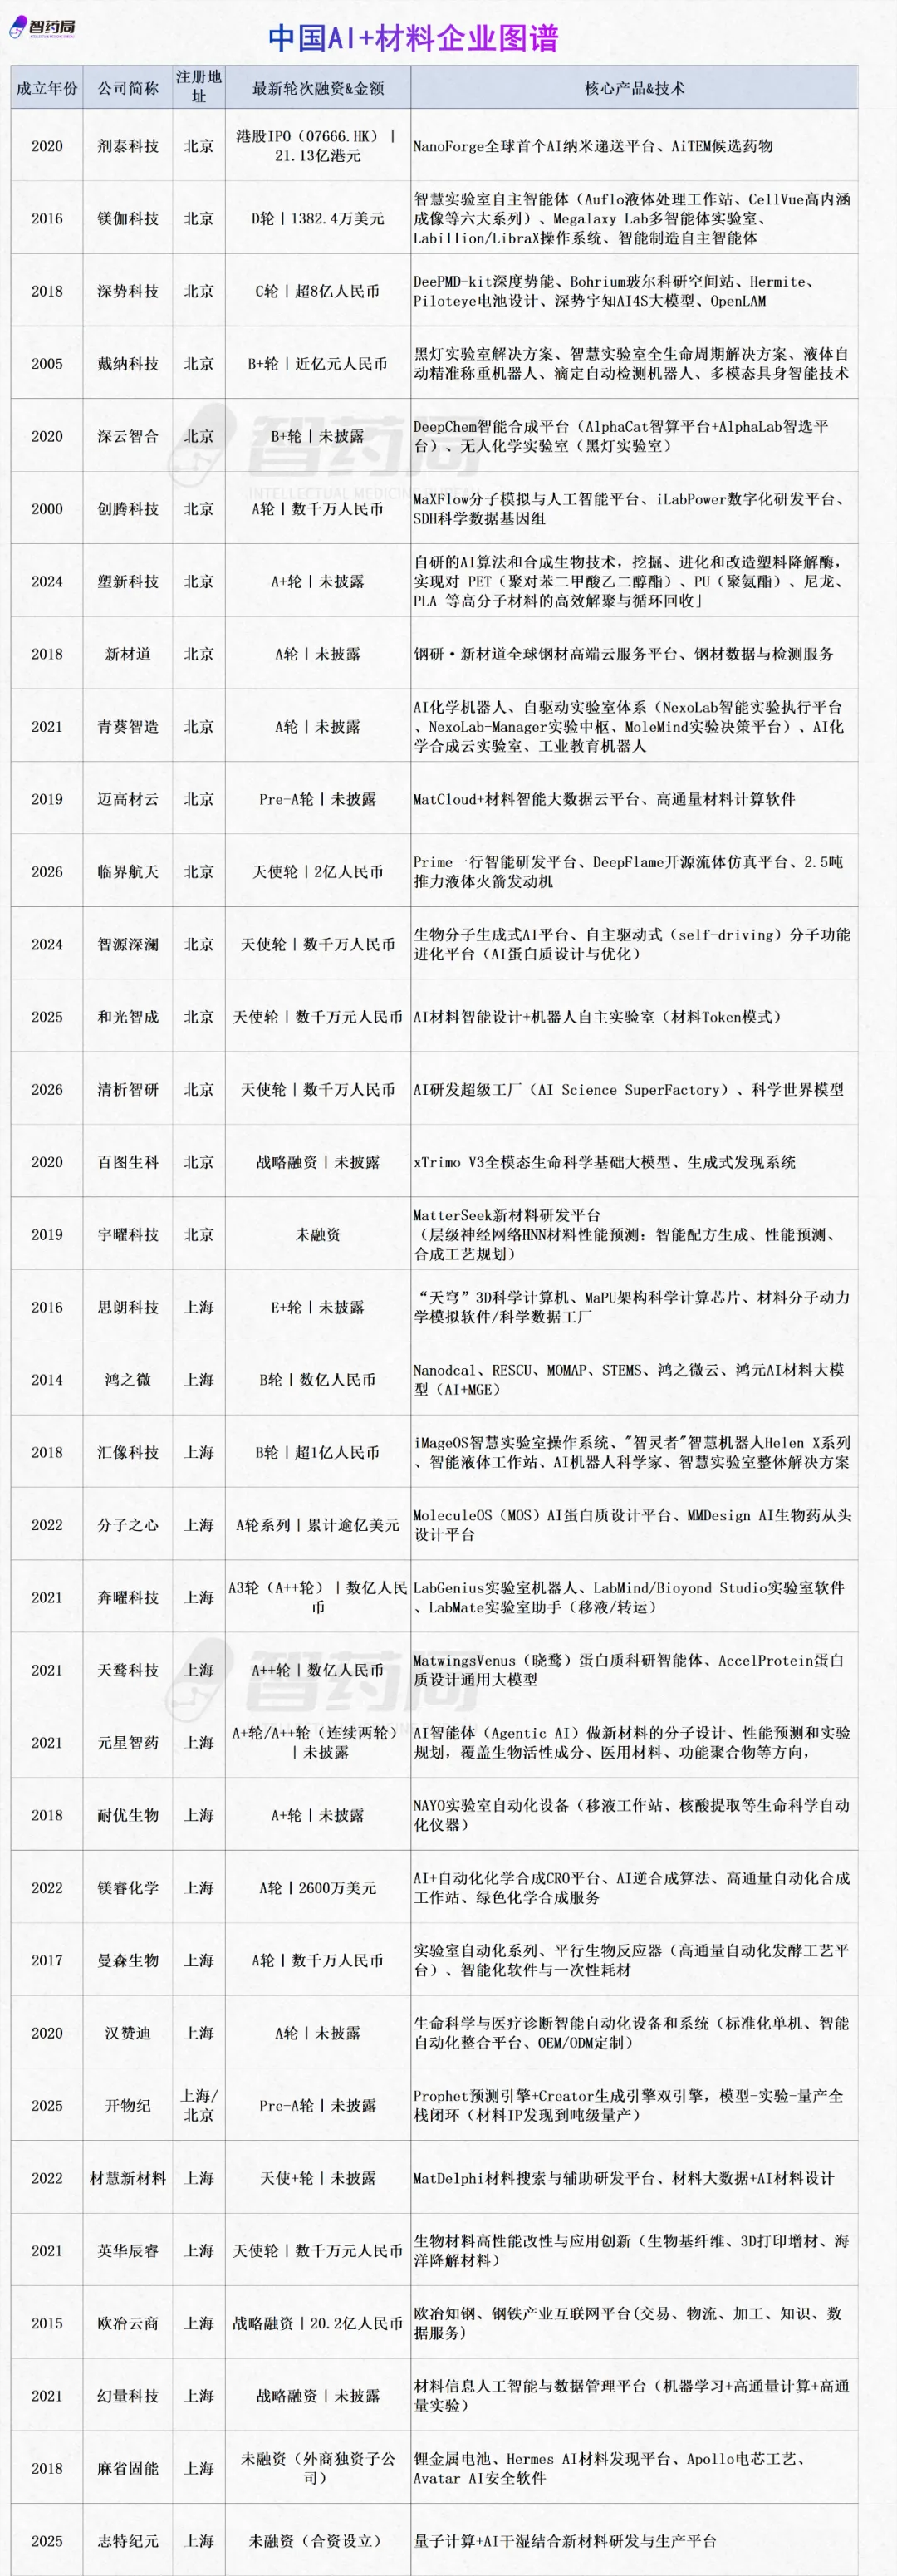
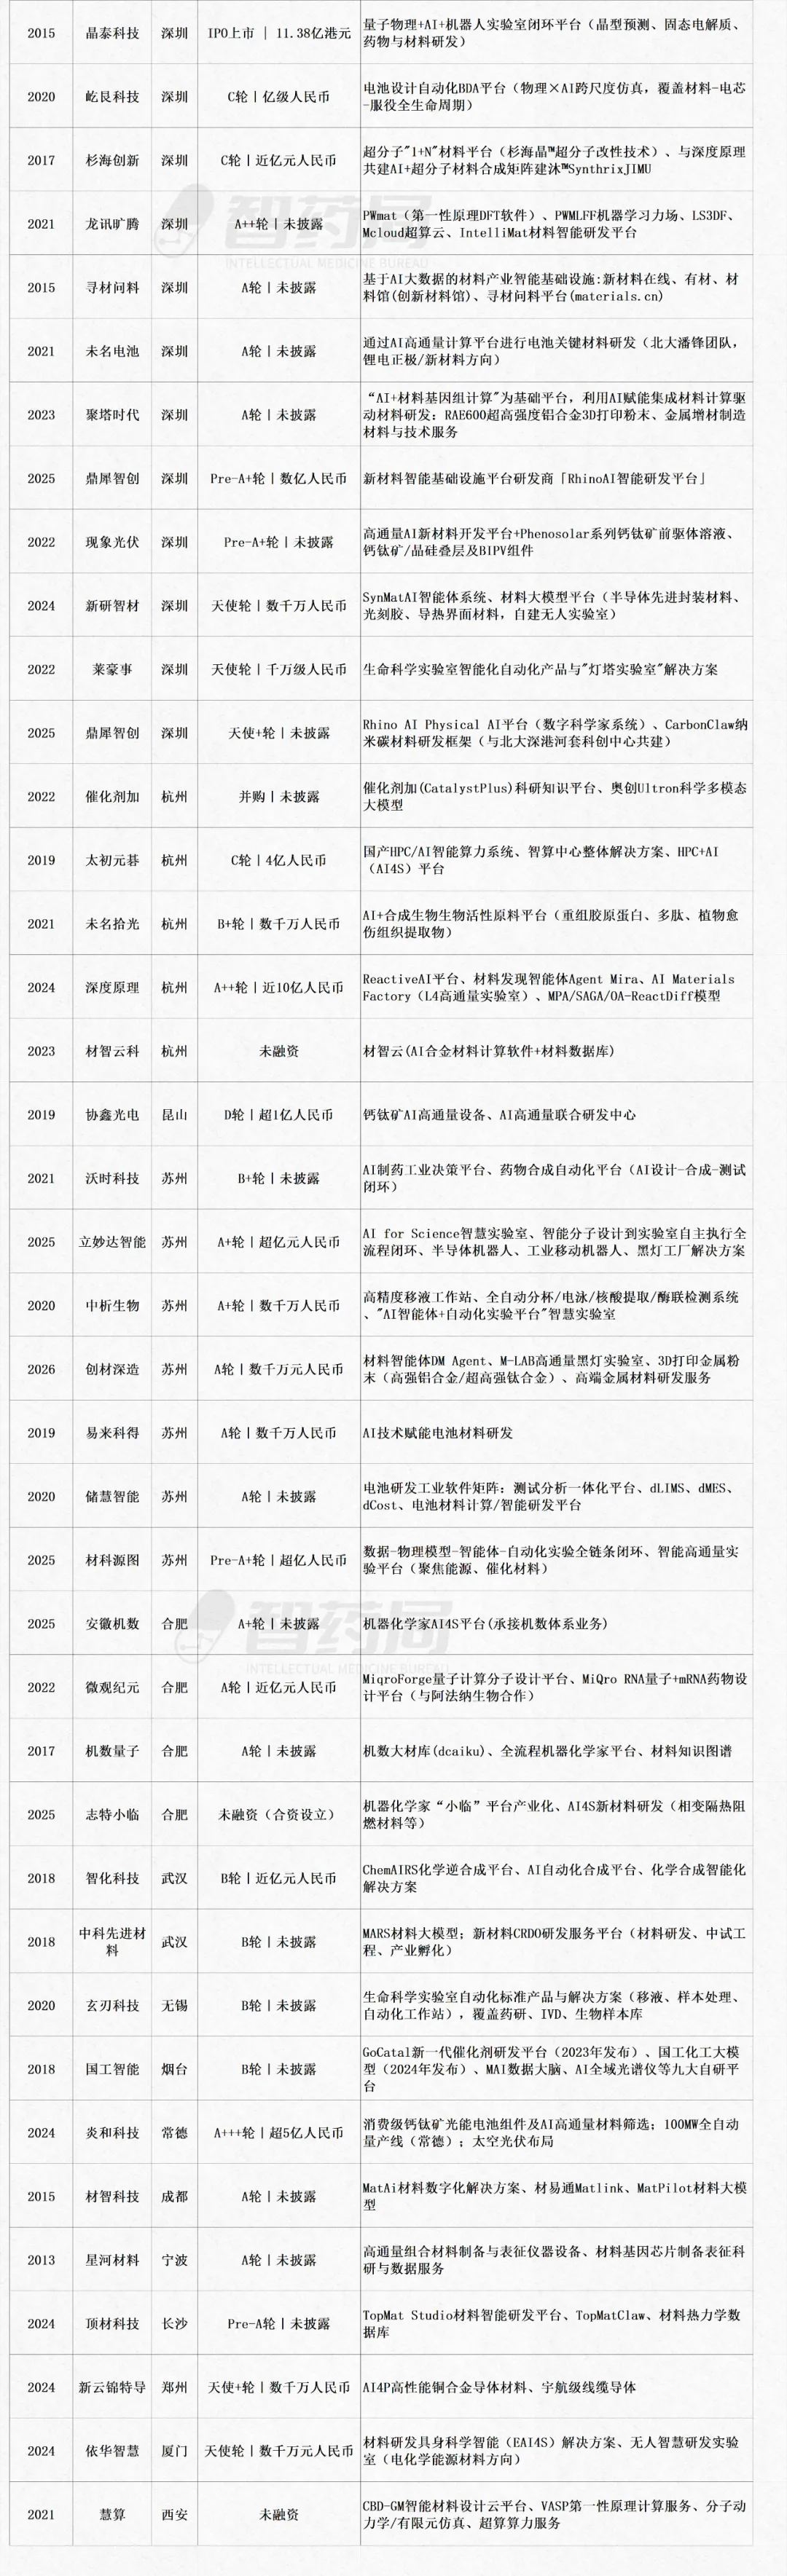
据智药局不完全统计,中国AI+材料企业已达74家。
它们包含了上游科学计算工具、技术平台型企业、实验室自动化产品型企业、提供AI研发服务的CRO以及正在谋求智能化转型的传统材料&制造企业。
这条赛道上有深耕多年的老将,也有近两年才入场的新锐玩家,北沪深三地的产业集群与苏杭合的新兴力量彼此呼应,活跃资本与科研成果在这里碰撞、交织、融合。
在这份由中国企业勾勒的科学智能版图上,我们能看到AI纳米材料设计、材料大模型、黑灯实验室、量子计算分子模拟、电池设计自动化等成果,也窥见了AI 重塑传统科研范式背后尚未展开的广阔空间。
以下是公司具体情况:
01
沪京深三足鼎立 苏杭合加速崛起
在AI+材料企业地区分布中,上海以18家的数量位居首位,北京(16家)与深圳(12家)紧随其后,三地合计聚集了超过六成的企业。
除此之外,拥有四家以上企业的地区还包括苏州(8家)、杭州(5家)和合肥(4家),武汉、无锡、成都、宁波等城市则各有1-2家企业布局。
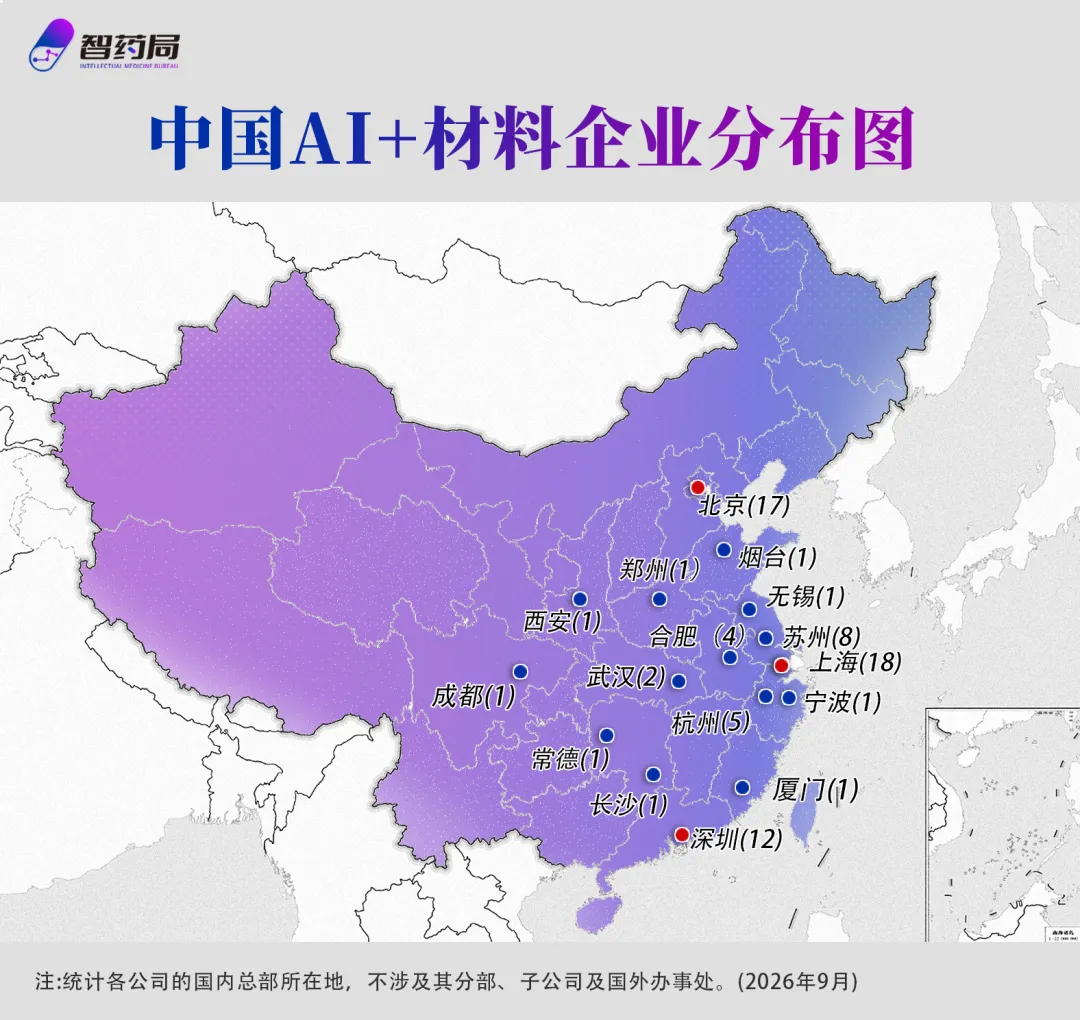
本次统计中增长最快的地区为苏州与合肥,当地的高校与科研院所成为了这批新锐的首要孵化地。
我们也欣喜地看到,更多资源雄厚的老牌上市企业入局AI+材料赛道,它们多数已经是某一细分品类的隐形冠军。
例如部分企业已在钙钛矿光伏材料赛道实现百兆瓦级量产布局,也有团队依托高校科研力量在锂电正极材料方向搭建了 AI 高通量计算平台。
这些企业致力于将 AI+材料打造成为"第二增长曲线",也让智能研发的浪潮进一步渗透到祖国各地。
02
资本与高校双驱动 商业化落地加速
2026年上半年,AI+材料领域投资热情不减,地方国资与上市集团成为了市场主力。500亿元国家新材料产业基金于2026年正式落地,通过“科技保险 + 信贷”等多元融资工具撬动社会资本,预计将带动超过1000亿元资金投入关键技术攻关和产业化应用。
明确布局AI+材料研发方向的上市企业正在快速增加,化工、锂电、钢铁等领域的龙头企业已将AI for Science纳入核心战略,已有企业成功登陆资本市场,其市场表现也为行业提振了士气。
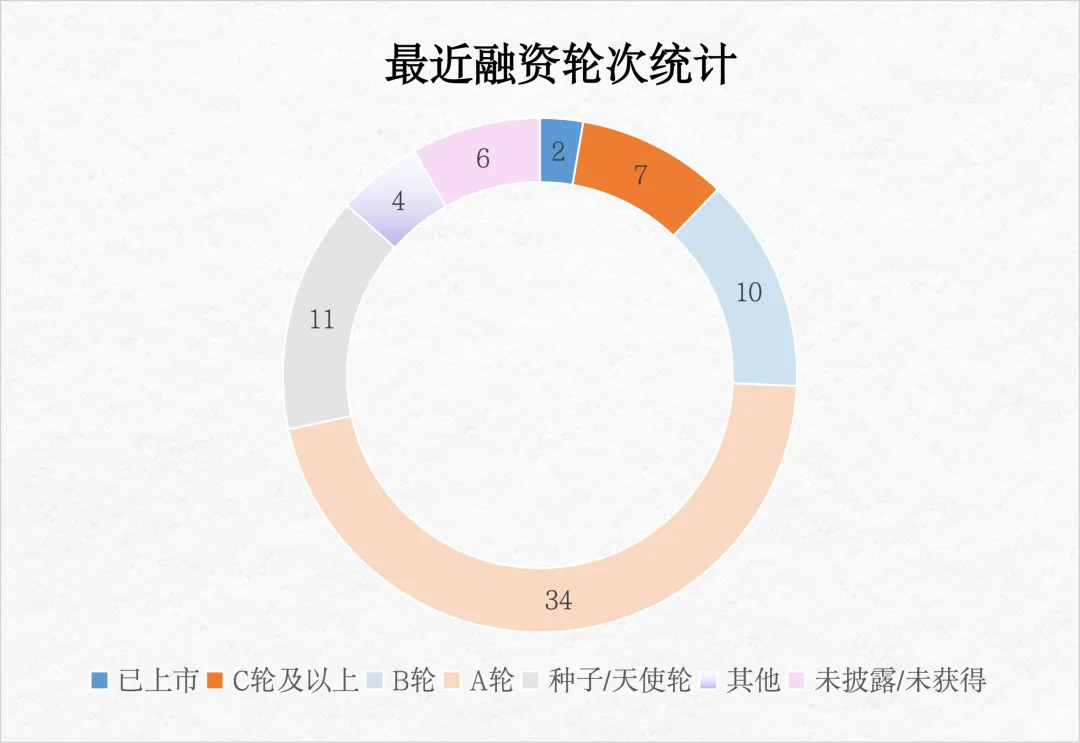
从投资逻辑看,资本明显偏好平台型、技术壁垒高的企业,AI材料研发大模型与智慧实验室自动化是融资最集中的两个赛道,单轮融资金额普遍高于其他方向。同时,具备明确落地场景的企业更受青睐,钙钛矿光伏、电池材料等已有量产能力或明确客户的方向融资节奏明显更快。地域上,资本高度集中于北京、上海、深圳三地,产业集群效应显著。
从创始人背景看,高校科研团队仍是AI+材料产业的重要摇篮,部分企业的核心技术直接源自高校实验室,其中北大系团队在电池材料方向特征明显,合肥地区则围绕「机器化学家」平台形成了产业集群。
从在产业链来看,处于上游的科学计算软件与算力基础设施企业最为活跃,第一性原理计算、分子动力学模拟与机器学习力场等工具为材料研发构筑了坚实的上游基础。
在具体的商业化路径上,新能源电池研发、光伏材料、半导体电子材料与高端金属材料是目前的四大主流方向,钙钛矿光伏材料和电池设计自动化是落地最快的两大应用场景,3D 打印增材制造材料领域也增长快速。
 产业资讯
求实药社 2026-09-23
548
 产业资讯
药融圈 2026-09-23
443
 产业资讯
医麦客 2026-09-23
437
 热门资讯
 微信公众号