 产业资讯
 药智网
 2026-10-30
 705
在中国医药产业的版图上,浙江省是一个独特的存在。
这里不像上海那样以跨国药企总部见长,也不像江苏那样以恒瑞、扬子江式的巨头单挑大梁。浙江的答案,是一种更难被复制的发展形态:一家千亿级的“旗舰”领航,一大批细分赛道的“冠军舰”编队航行,原料药、化药、生物药和中药多兵种协同——更像一支训练有素的联合舰队。
本文根据药智数据,基于2016年至2025年间浙江企业及品种累计销售额数据,试图回答一个问题:过去十年,浙江医药这支舰队,究竟打出了怎样的战绩?
注:本文所涉药品涵盖创新药、仿制药、中药等各类品种;销售数据来源于药智数据;销售额统计口径为企业注册地在浙江(包含11个地级市)的药企,旗下药品在全国终端(医院+零售+电商三大渠道)的销售表现。药品生产许可数据则引自国家药监局《药品监督管理统计年度数据(2025年)》,统计时点截至2025年12月31日,与销售数据口径不同。
01
旗舰领航,群舰列阵
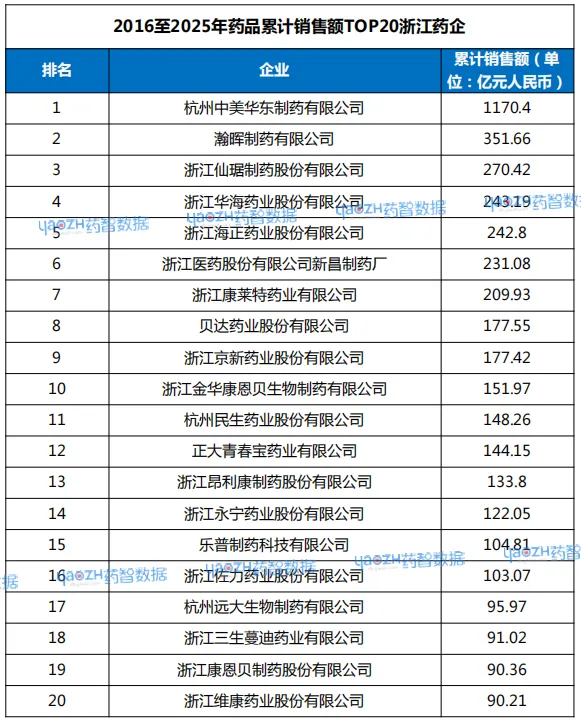
从产业集中度看,近十年(2016年—2025年)药品累计销售额TOP20的浙江企业合计达到4350亿元。其中,杭州中美华东制药有限公司以1170.4亿元的累计销售额位居第一,是浙江药企中唯一突破千亿元的企业,也是十年来始终保持百亿级年销售体量的“定海神针”。
杭州中美华东的百亿之路走得极为扎实:2016年销售额77.05亿元,此后逐年攀升,2019年达到135.91亿元的阶段性高点;即便在行业环境深刻调整的几年里,依然稳稳守住百亿区间,2024年129.80亿元,2025年进一步攀升至138.03亿元,创近六年新高。这种穿越周期的稳定性,在浙江医药舰队中起到了名副其实的旗舰作用。
第二梯队由瀚晖制药(351.66亿元)、仙琚制药(270.42亿元)、华海药业(243.19亿元)、海正药业(242.80亿元)、浙江医药新昌制药厂(231.08亿元)、康莱特药业(209.93亿元)组成,六家企业全部迈过200亿元门槛。
值得关注的是这个梯队的成长质量。华海药业的十年曲线尤为漂亮:销售额从2016年的12.31亿元一路稳健增长至2025年的38.04亿元,十年规模扩大两倍多,2025年占比达15.64%,逐年走高的走势展现出制剂出口型企业深厚的产业积累。贝达药业同样后劲十足,从2016年的9.73亿元增长至2025年的26.08亿元,占比从5.48%提升至14.69%,创新药企业的成长锐度展露无遗。
如果把镜头对准2025年单年榜,浙江医药企业的新增长极更加清晰。三生蔓迪2025年销售额19.09亿元,较2016年的3.33亿元增长近5倍;远大生物从3.84亿元增至16.94亿元;佐力药业从5.18亿元增至19.48亿元——这三家“小而快”的企业,正在用陡峭的成长曲线证明浙江医药梯队的厚度。
从集中度看,浙江TOP20企业十年累计销售额合计约4350亿元。其中前五名合计2278.亿元,占TOP20约52%;前十名合计3226亿元,占比约74%。旗舰与编队的关系一目了然:中美华东一家贡献了超过四分之一的规模,而前十名共同构成了舰队的核心战斗群。
从企业类型看,浙江药企形成了层次分明的三类力量。
第一类是以中美华东、海正药业、华海药业、京新药业为代表的综合型制药主力舰,产品线横跨免疫、内分泌、心血管、精神神经等多个治疗领域,构成浙江医药的规模基本盘。
第二类是康恩贝、正大青春宝、佐力药业、康莱特等中药特色力量,它们在各自的经典品种上构筑了深厚护城河,让浙江医药产业版图始终保有中医药的鲜明底色。值得注意的是,中药类企业数量并不占优:全省中药(含饮片)生产企业159家,居全国第14位;护城河来自品牌,而非数量。
第三类是以贝达药业为代表的创新先锋,以及三生蔓迪、远大生物、我武生物等细分赛道冠军,它们体量未必最大,却代表着浙江医药产业最具想象力的增量空间。
企业榜记录战果,许可证记录编制。截至2025年底,浙江实有药品生产许可证427张,占全国5.1%,列各省区市第7位,证不算最多;但按实有生产企业统计,原料药和制剂企业335家、居全国第4,其中原料药151家居第3(占全国9.6%),化学药305家居第4,生物制品21家居第6。舰种之全,远胜于证的多少。
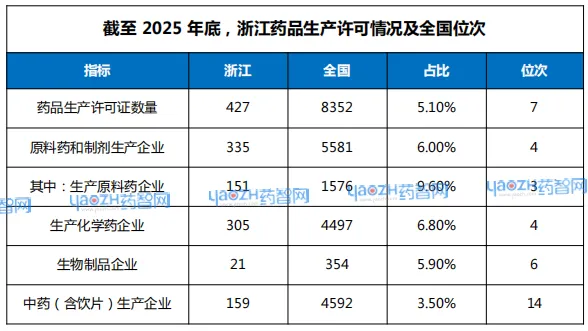
数据来源:国家药品监督管理局
《药品监督管理统计年度数据(2025年)》表12
02
“弹药库”里的王牌与新锐
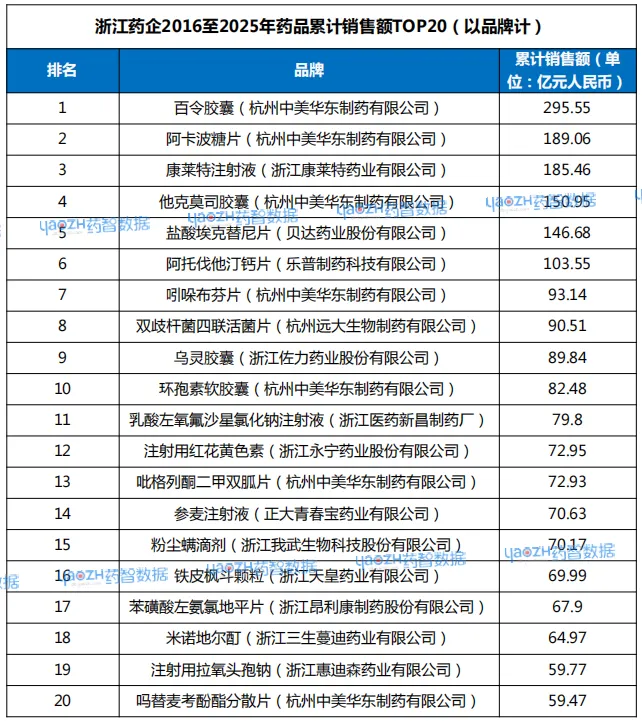
从2016年至2025年品牌累计销售额看,百令胶囊(杭州中美华东)以295.55亿元位居第一,是浙江唯一累计接近300亿元的品牌。其十年走势堪称稳健典范:2016年26.72亿元起步,2020年达到40.94亿元的峰值,此后多年稳定在22亿—26亿元的区间。一款中成药能在终端市场保持长达十年的黄金销售周期,本身就是品牌生命力的最佳注脚。
品牌榜前五名中,阿卡波糖片(189.06亿元)与他克莫司胶囊(150.95亿元)同样来自中美华东。加上吲哚布芬片(93.14亿元)、环孢素软胶囊(82.48亿元)、吡格列酮二甲双胍片(72.93亿元)、吗替麦考酚酯分散片(59.47亿元),中美华东一家独占品牌榜20席中的7席,7个品牌累计销售额合计约944亿元。旗舰之所以为旗舰,答案就藏在这个“弹药库”里。
更让人惊喜的是品牌榜上的“新势力”故事。
吲哚布芬片是2025年浙江品牌榜的突出看点:2025年销售额27.83亿元,位居单年品牌第一,而2016年这一数字仅为0.05亿元——十年间增长了五百多倍,2025年占比高达29.88%。这不仅仅是数字的跃迁,更意味着一款心脑健康领域的产品完成了从默默无闻到“接力旗舰”的蜕变,在阿卡波糖等前辈打下的慢病市场基础上,接过了新的增长接力棒。
米诺地尔酊(三生蔓迪)的成长曲线同样惊艳:2016年0.81亿元,2024年已达14.03亿元,十年累计64.97亿元。一款脱发治疗外用制剂能长成60亿级品牌,背后是消费医疗需求的持续觉醒,也是浙江药企敏锐捕捉新赛道的证明。
双歧杆菌四联活菌片(远大生物)从3.52亿元增至16.02亿元,乌灵胶囊(佐力药业)从5.11亿元增至14.75亿元,粉尘螨滴剂(我武生物)十年累计70.17亿元——这些扎根微生态、安神、脱敏治疗等细分领域的品牌,共同构成了浙江医药“专精特新”的品牌矩阵。
此外,盐酸埃克替尼片(贝达药业)累计146.68亿元,作为中国第一个拥有自主知识产权的小分子靶向抗癌药,持续位居肺癌靶向治疗的重要位置;阿托伐他汀钙片(乐普制药)累计103.55亿元,是浙江品牌榜上降脂领域的压舱石;康莱特注射液累计185.46亿元,以中药现代化之姿稳居抗肿瘤辅助治疗的头部阵营。
TOP20品牌十年累计销售额合计约2116亿元,前五名合计967.70亿元,占比约45.7%。旗舰品牌领跑、冠军单品跟进、潜力新品冒尖——浙江的品牌梯队呈现出教科书式的“三级火箭”结构。
03
一场静悄悄的结构升级
将企业榜与品牌榜、累计榜与单年榜放在一起对照,浙江医药正在发生的结构升级清晰可见。
第一个信号是“梯队接续”已经成型。在杭州中美华东的百令胶囊、阿卡波糖片等经典产品持续贡献稳定现金流的同时,吲哚布芬片、米诺地尔酊、双歧杆菌四联活菌片、乌灵胶囊等新一代品牌正在快速上量。2025年单年品牌榜前五中,吲哚布芬片、双歧杆菌四联活菌片位居前列,新老交替并非此消彼长,而是新老动能的叠加共振。
第二个信号是创新力量的持续兑现。贝达药业十年销售额从9.73亿元增至26.08亿元,盐酸埃克替尼片一款药累计销售146.68亿元,成为国产创新药从“零的突破”到“百亿级体量”的完整样本。华海药业从沙坦类原料药起家、到制剂出海欧美的多年投入,也在十年数据里沉淀为逐年走高的稳健曲线。
第三个信号是中药现代化的多元绽放。康莱特注射液、百令胶囊、乌灵胶囊、铁皮枫斗颗粒、参麦注射液、正大青春宝等产品和企业的长期上榜,说明浙江中医药产业并未停留在“传统”二字上,而是以现代化、标准化的姿态,在肿瘤辅助、免疫调节和亚健康调理等大健康市场中持续赢得终端认可。这背后的企业数量其实不占优:全省中药(含饮片)生产企业159家,居全国第14位,却撑起了两个百亿级中药品牌。
第四个信号藏在占比数据里。2016年,杭州中美华东当年销售额占其十年总销售额的比例仅为6.58%,而2025年这一比例升至11.79%;佐力药业从5.03%升至18.90%,远大生物从4.00%升至17.65%,三生蔓迪从3.66%升至20.95%。占比的明显抬升,折射出浙江TOP20企业“跑赢历史”的趋势——舰队中的多艘舰只,正加速前行。
04
一支舰队的产业底座
把镜头从企业拉远到全省。2025年,浙江生物医药与医疗器械产业集群规上营收3235.8亿元,规上药械企业约1200家,化学药、中药、生物药、医疗器械四大门类齐备;从中间体、原料药到制剂,从辅料、包材到装备,链条在省内基本能闭环。
特色也很分明。台州是全国唯一的国家化学原料药出口基地,抗癫痫、糖尿病、维生素类产品的市场占有率位居全球前列;华海的普利类、沙坦类,仙琚的甾体激素,天宇的沙坦类,普洛的原料药出口70余国,被全球药企称为“不可替代的供应枢纽”;绍兴做绿色制药,杭州聚创新药与合成生物,温州盯住眼健康,金华、丽水守着中成药。地市各守一段河道,合起来才是一条江。
河道里游着一批“隐形冠军”。全省医药领域国家级制造业单项冠军6家、专精特新“小巨人”136家,上市医药企业89家(居全国第一),12家进入全国医药工业百强(数量全国第二);奥锐特的皮质类激素原料药、司太立的造影剂原料药、花园生物的维生素D3,都在自己那一格说了算。这正是“舰队”而非“巨轮”的组织方式。
自强不息,是二十年换来的。从原料药、中间体起家,在环保约束下“腾笼换鸟”,换成绿色工艺与制剂一体化,再把仿制攒下的利润投进创新。“十四五”全省获批创新药22个(居全国第3),创新医疗器械76个(居全国第5);2025年全国批准的76个1类创新药,浙江占6个(居全国第4);今年前三季度,全省获批创新药8个(居全国第2)。研发投入强度6.8%,高出全省规上工业3.6个百分点——这不是顺风时的扩张,而是逆风里换发动机。
四条线索并起来,是四个“化”:市场化,1200家规上企业绝大多数是民营,资本与产能靠市场配置;专业化,从“什么都能做”转向“一格做透”,单项冠军与“小巨人”就是这条路的路标;创新化,6.8%的研发强度、75亿元专项基金、“链长+链主”机制,创新从企业行为变成系统能力;国际化,出口交货值占全国17%,华海的制剂进得了欧美市场,宁波的出海平台聚起近500家企业。这批冠军和这条链条,才是4350亿元的来处。
05
结语
过去十年,浙江医药产业这支舰队,究竟打出了怎样的战绩?
若以累计销售额论,杭州中美华东以1170.4亿元领航全省;若以单品论,百令胶囊以295.55亿元成为浙江医药最闪亮的名片;若以成长斜率论,吲哚布芬片十年五百多倍的跃迁曲线刷新了人们对传统慢病品种的想象;若以2025年的锐度论,三生蔓迪、远大生物、佐力药业均实现倍数增长,演绎着细分赛道后来居上的精彩故事。
答案从来不是唯一的,而这恰恰是浙江最动人的地方。
再看母港:化学药、中药、生物药、器械四大门类在一个省里同时供养,6家国家级单项冠军、136家“小巨人”、89家上市公司托着甲板——不求最大,只求最全。千亿旗舰稳舵定向,200亿级主力舰列阵前行,百亿级生力军破水而出;免疫、内分泌、心脑、肿瘤、微生态、脱敏、脱发管理——几乎每个细分领域都有一面浙江旗帜。十年4350亿元的TOP20累计销售额背后,是一种更高级的产业形态:浙江医药产业不是单点突破,而是体系致胜;不是一枝独秀,而是满园春色;不是一家企业的孤独登顶,而是一群企业的集体远航。
当创新管线持续兑现、当新一代品牌接续放量,这支舰队的航速与吨位,必将在下一个十年再创新高。
数据来源:药智数据
数据来源:药智数据
 产业资讯
GBIHealth 2026-11-19
389
 产业资讯
跳跃的氢键 2026-11-19
394
 产业资讯
药融圈 2026-11-19
405
 热门资讯
 微信公众号