 产业资讯
 E药经理人
 2026-08-14
 817
2026年H1,全球药企TOP10大洗牌:有人靠新产品持续放量冲上前列,也有人在并购、研发和管线减值中无奈亏损。
撰文|Erin
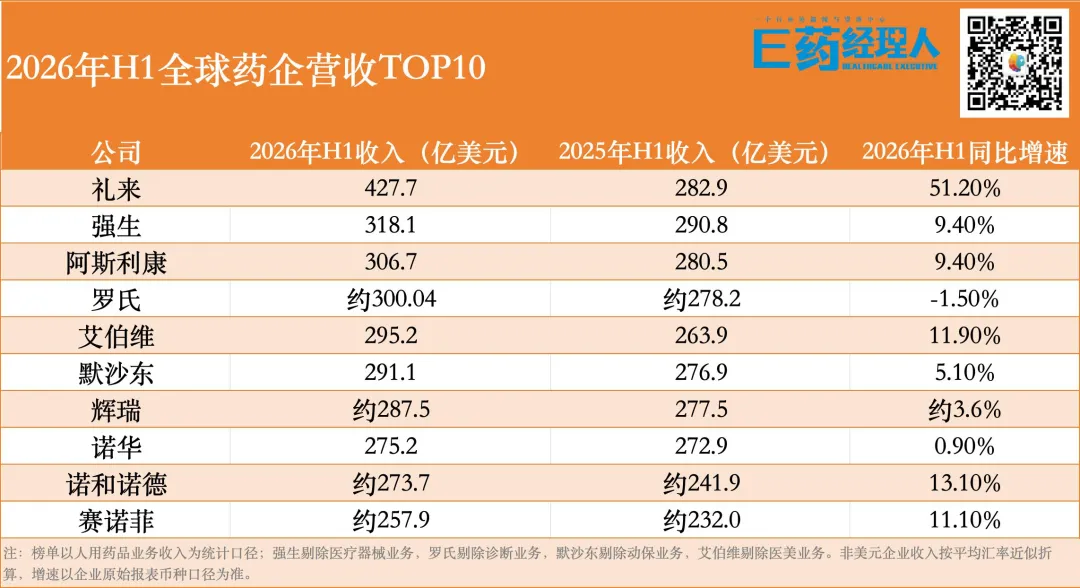
2026年上半年,全球营收TOP10药企的排位剧烈洗牌:礼来以约428亿美元断层领先;强生创新药以318亿美元稳居第二;阿斯利康以307亿美元杀入前三;而罗氏、诺华双双排位下滑;GSK、BMS跌出前十。
但比排位变动更值得关注的是利润表,若不计算礼来和诺和诺德,TOP10中仅2家MNC净利润保持增长,6家同比下滑或由盈转亏。默沙东最为极端,从去年同期盈利95亿美元直接跌至亏损55.8亿美元。
排位升降背后,是MNC们共同面对的一道难题:ADC、核药、小核酸等新技术层出不穷,不提前下注可能错过下一代重磅产品;但提前下注,高额的研发与并购支出的高溢价又会率先让利润承压。
更糟心的是,不买,怕错过下一代技术;买了,利润先承压;买错了,几十、上百亿美元直接变成了学费。
 营收TOP10洗牌
三十年河东,三十年河西。
六年前,行业讨论的还是传统巨头如何通过并购巩固版图。2020年,艾伯维完成对艾尔建的收购,借Botox、Juvederm等医美产品补齐神经科学和医美版图,公司当年收入升至458亿美元,一举进入全球药企前五。彼时,罗氏、诺华依旧是最令人艳羡的欧洲双雄,2019年,罗氏刚刚超越诺华成为全球处方药销售额最高的药企,2020年仍守住榜首,而诺华全年销售额达到487亿美元,两家公司长期盘踞前三。
三年前,王座又换了主人。2022年,凭借疫苗Comirnaty和口服药Paxlovid,辉瑞全年营收首次突破千亿美元,回归“宇宙大药厂”地位。但高峰来得快,退潮同样猛烈。随着两款产品需求骤降,2023年辉瑞收入迅速回落至585亿美元,同比下降42%。
一年前,GLP-1又重新改写战局。司美格鲁肽把诺和诺德推向历史高位,替尔泊肽则让礼来完成更猛烈的反超。
而到了2026年上半年,全球药企营收排行榜已经呈现出完全不同的面貌:礼来以约428亿美元收入断层领先;强生创新药业务以318亿美元位居第二;阿斯利康则以307亿美元杀入前三。与此同时,曾长期站在TOP10最前排的罗氏、诺华,分别滑至第四和第八;GSK、BMS则跌出TOP10。
阿斯利康攀至前三其实并非意料之外。
2020年,阿斯利康全年收入只有266亿美元,在当时主流全球药企营收榜中尚处于TOP10尾部;而到了2025年,其收入已经扩大至587亿美元;2026年上半年又以307亿美元继续增长9%。短短六年间,其收入规模已经翻倍,并从全球TOP10大药企的“第二阵营”一路挤进前三。
这背后,是阿斯利康用十余年时间布局出的层次分明的产品梯队。十余年前,奥拉帕利、奥希替尼、度伐利尤单抗和阿可替尼先后获批,如今,四款药合计贡献近110亿美元,占总营收三分之一。
2019年,阿斯利康与第一三共合作HER2 ADC德曲妥珠单抗,并于2020年继续押注TROP2 ADC德达博妥单抗,前者2019年底获批、后者2025年获批,ADC由此成为新的增长支柱。
2021年,阿斯利康又收购了Alexion,将已于2018年获批的瑞利珠单抗收入囊中,补强罕见病业务;同年特泽鲁单抗获批,随后卡匹色替于2023年进入商业化阶段。
如今,奥希替尼、度伐利尤单抗等成熟产品托住基本盘,德曲妥珠单抗、阿可替尼、瑞利珠单抗持续放量,特泽鲁单抗、卡匹色替、德达博妥单抗等新品接棒,共同将阿斯利康托举到了TOP10的前三。
强生亦然。面对乌司奴单抗专利悬崖,其增长引擎已经提前完成换挡:达雷妥尤单抗上半年销售额突破81亿美元,同比增长21%;古塞奇尤单抗达到36.5亿美元,同比增长71%;西达基奥仑赛、埃万妥单抗以及艾司氯胺酮等新一代产品也在快速放量。从肿瘤、免疫到神经科学,成熟大品种、成长型产品与新品形成连续接棒,也正是强生这棵“大树”在一次次专利悬崖后仍能屹立不倒的关键。
反过来看罗氏和诺华,两家欧洲巨头其实都不缺新产品,但问题是两家公司的新品都尚未形成足以抵抗业绩阵痛期的超级大单品。
2026年H1,罗氏的制药业务按固定汇率仍增长6%,奥马珠单抗、艾美赛珠单抗、奥瑞珠单抗、帕妥珠曲妥珠单抗和法瑞西单抗五大增长产品合计销售110亿瑞士法郎,同比增长12%;但与此同时,专利到期产品销售额下降8%。
诺华的阵痛更加明显。尽管瑞波西利、阿思尼布、特昔维匹肽和英克司兰上半年分别保持48%、85%、55%和64%的增长,但这些新品的高速放量仍未能完全填补成熟产品留下的缺口,仿制药竞争和价格下滑拖累收入按固定汇率下降2%,净利润同比下降16%。
跨国药企的利润都去哪了
营收榜的排位变化越来越热闹,利润表的变化却让大家不得不冷静下来。
以2026年上半年全球营收TOP10药企来看,如果不计算礼来和诺和诺德两家“黑马”,榜单中仅2家MNC保持增长,6家的净利润同比下滑或由盈转亏。其中,强生净利润同比下降34.9%,罗氏下降约7%,辉瑞下降58%,诺华下降16%,赛诺菲下降66.3%;最极端的是默沙东,去年同期还盈利95.06亿美元,今年上半年却遭遇了高达55.8亿美元的亏损。
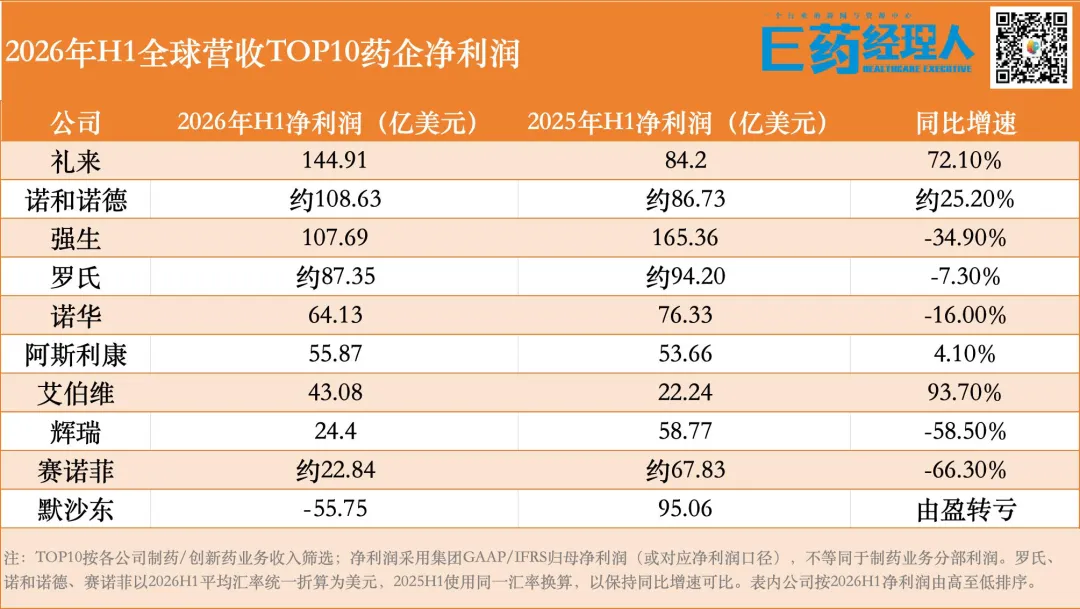
但这一轮利润下滑,并不能简单归结为增长失速。MNC面前的挑战,一边是核心产品专利到期、医保控费和仿制药竞争持续侵蚀利润;另一边,为抢占新技术、新靶点,研发与并购支出不断攀升。而高价买来的资产也并非稳赚不赔,一旦临床失败、商业价值下调甚至直接砍管线,过去支付的高溢价还会以资产减值和研发损失的形式再次反噬利润。再叠加资产剥离、诉讼等不可控因素,TOP10
MNC的利润表在2026年上半年遭遇了多重挤压。
由盈转亏的默沙东,几乎集上述侵蚀利润的因素于一身。
长期以来,K药与HPV疫苗Gardasil构成了默沙东最重要的两根业绩支柱。2025年,K药一款产品就贡献了默沙东49%的收入;但另一边,曾经快速放量的HPV疫苗已经在中国市场遭遇断崖式下滑,这也导致了其全球销售额同比下降39%。而进入2026年,一季度销售额仍同比下降19%至10.69亿美元,默沙东再次明确将中国需求疲弱列为首要原因。
与此同时,K药也在不断加固城墙。Q1,包括皮下注射剂型在内的K药销售额达到80.34亿美元,同比增长12%;但到了Q2,83.7亿美元的销售额对应增速已经回落至5%。虽然它依然稳坐全球肿瘤“药王”之位,但这是默沙东不断砸重金,通过新适应证、联合疗法和剂型改变等方式尽可能延长其增长周期的结果。
但对于一个收入高度依赖单一超级大品种的巨头而言,增速放缓本身就是风险。2026年上半年,K药与Gardasil两款产品合计收入约186亿美元,已经占到默沙东集团收入的近57%。
因此,默沙东更为迫切的问题是,K药之外,谁能成为下一个百亿美元级增长引擎。
从业务架构看,这种焦虑已经直接反映在公司的组织架构和研发版图上。2026年2月,默沙东进一步调整人用药业务架构,将其划分为肿瘤独立业务板块,以及专科、制药与感染性疾病业务并列,以强化肿瘤业务长期优势的同时,加快心血管及代谢/呼吸、感染性疾病、免疫、眼科等多元化产品的商业化落地。
多元化的产品商业化管线从哪来?最快的办法,就是买买买。
2026年一季度,默沙东斥资约92亿美元收购Cidara Therapeutics,真正看中的几乎就是一个核心资产——长效抗流感候选药MK-1406(CD388)。MK-1406是一款药物-Fc偶联疗法,并且已经获得FDA突破性疗法认定,并进入全球Ⅲ期研究。默沙东甚至直接将其定义为“潜在FIC”的长效、广谱抗流感药物,希望它成为未来呼吸与感染病业务的新增长点。
还没等这笔费用消化,默沙东又在Q2以约67亿美元收购Terns Pharmaceuticals,再次押注一个核心管线——用于慢性髓性白血病的口服变构BCR::ABL1酪氨酸激酶抑制剂TERN-701。此前CARDINAL研究中,TERN-701在多线治疗失败患者中的24周MMR率达到64%,320mg以上剂量组则达到75%,明显高于诺华已上市产品asciminib约25.5%的水平。因此,默沙东将其定位为BIC产品,并进一步向CML前线治疗推进。
两笔收购累计形成的研发费用冲击已经接近148亿美元,主要为默沙东上半年由盈转亏的核心原因。
事实上,这种利润压力并非在今年才开始。早在2023年前后,为填补“后K药时代”的增长缺口,默沙东就已经进入高强度并购与BD周期,大额研发资产交易开始反复侵蚀当期利润。2023年,仅收购Prometheus和与第一三共开展ADC合作,就带来超过150亿美元研发费用,当年净利润一度由145亿美元骤降至不足4亿美元。此后,默沙东又连续收购EyeBio、Harpoon、Verona等资产,不断扩充K药之外的增长支柱。
但“买买买”带来的利润压力,还不止默沙东这种情况。
过去几年,为赶在专利悬崖之前补充管线,几乎每家跨国药企都在不断通过高价并购将外部创新收入囊中。但并购能够缩短后期产品进入商业化的时间,却无法绕过新药研发本身的高失败率。买入时支付的可能就是高溢价,项目失败后,还要再承受第二笔损失。IQVIA数据显示,全球药物从Ⅰ期临床走到最终获批的成功率不足10%,意味着超过九成项目最终都会折戟。
2026年上半年,辉瑞就是最典型的案例。2023年,其斥资约430亿美元收购ADC龙头Seagen,希望借此重建肿瘤业务增长曲线;但今年6月,随Seagen收入囊中的潜在FIC ADC sigvotatug vedotin在Ⅲ期SigVie-002研究中未能显著改善经治非小细胞肺癌患者总生存期。随后,辉瑞对该资产计提约38亿美元减值,直接导致二季度净亏损扩大。
赛诺菲也遭遇了类似问题。2021年,公司以11亿美元首付款、最高14.5亿美元总对价收购Kymab,核心目标之一就是获得OX40L抗体amlitelimab,并一度将其视为免疫领域潜在重磅产品。到了2026年,尽管项目已经一路推进至Ⅲ期,赛诺菲最终仍认为其整体疗效和安全性不足以对现有标准治疗形成有意义的提升,于是放弃全球申报,并在上半年遭遇了约9.52亿欧元减值。
类似的管线清理并非个例。仅从已经披露的在研资产减值来看,2026年上半年,全球营收TOP10药企因临床失利、管线调整等确认的损失就已超过52亿美元。
这也暴露出跨国药企利润承压的背面:研发越来越贵,寻找增长本身越来越贵,判断失误的代价也越来越贵。
 产业资讯
华创新药 2026-09-28
625
 产业资讯
丁香园insight数据库 2026-09-28
822
 产业资讯
智药邦 2026-09-28
200
 热门资讯
 微信公众号