 产业资讯
 瞪羚社
 2026-09-08
 660
近日,迈威生物公布了9MW1911的Ib/IIa期COPD数据。9MW1911是一款靶向ST2受体的单抗,国内进度最快,也是唯一读出阶段的国产ST2资产。
过去,市场对这条管线期待很高,因为慢性肺阻塞(COPD)患者里大约半数以上是非嗜酸/低嗜酸表型,至今没有任何获批的生物药能覆盖。ST2/IL-33通路不挑嗜酸表型,如果有药物能做成,就是一个百亿级的增量蓝海市场。
不过在过去两年里,COPD生物药格局发生剧变。度普利尤单抗和美泊利单抗先后获批,覆盖了高嗜酸端。阿斯利康的Tozorakimab则是在三项III期COPD临床达到主要终点,在全人群、全嗜酸水平、全肺功能分级上都做出了显著结果。
迈威9MW1911想做的“非嗜酸全人群”定位,被IL-33配体路线tozorakimab率先占住身位。而迈威选的“堵ST2受体”技术路线,先行者罗氏刚在III期上取得了一胜一负的结局,上市路径未定。
目前9MW1911现在拿出来的东西,似乎还不太够,在竞争格局上似乎有些危险。
01
拆开数据:信号有了,含金量待定
9MW1911-C03是一项随机、双盲、安慰剂对照的Ib/IIa期试验,入组80例,分四个剂量组(100/300/600/900mg,静脉输注,Q4W),安慰剂20例。入组人群以血嗜酸粒细胞≤300为主,正好是已获批生物药覆盖不到的人群。
RP2D(推荐II期剂量,600+900mg合并,N=30)数据:中重度急性加重年化率降幅超过30%,重度降幅超过40%,重度加重患者比例13.3%对比安慰剂35%。安全性干净,总体AE率70%对比安慰剂85%,免疫原性全部阴性。
在非嗜酸人群里看到加重率下降的信号,安全性没出问题,这份数据报告算合格。
不过,900mg组单独拿出来的亚组数字需要审慎观察:中重度加重降了81%,重度降了100%,数字看着惊人,但实际每个剂量组只有约15人。急性加重是低频事件,15个人里差一两例,降幅就可以从30%跳到80%。
做个参照:罗氏astegolimab在超过1300人的样本里降幅15%左右,度普利尤大样本III期30%至34%,9MW1911的81%这个数字放到大样本上不可能维持。
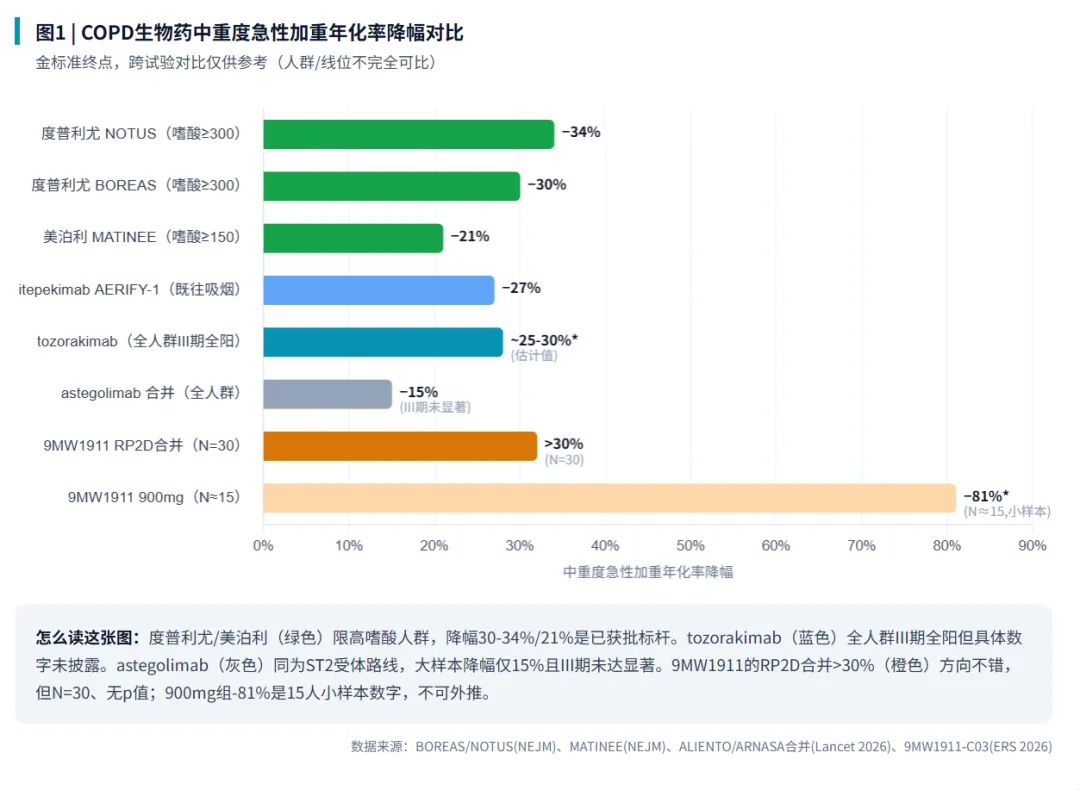
真实可考的口径可能是:RP2D合并的“超过30%”可以作为参考上限,但N=30、无p值、无置信区间,真实效应量在后续大样本中可能向20%-30%回归。
值得一提的是机制层面,9MW1911阻断ST2受体,切断IL-33/ST2信号通路,核心卖点是不依赖嗜酸表型,Th2和非Th2两类炎症理论上都能压制。IL-33/ST2轴在COPD中能不能成立,这个问题已经有了答案:阿斯利康的tozorakimab今年三项III期全阳,打警报素轴治COPD的大方向是对的。
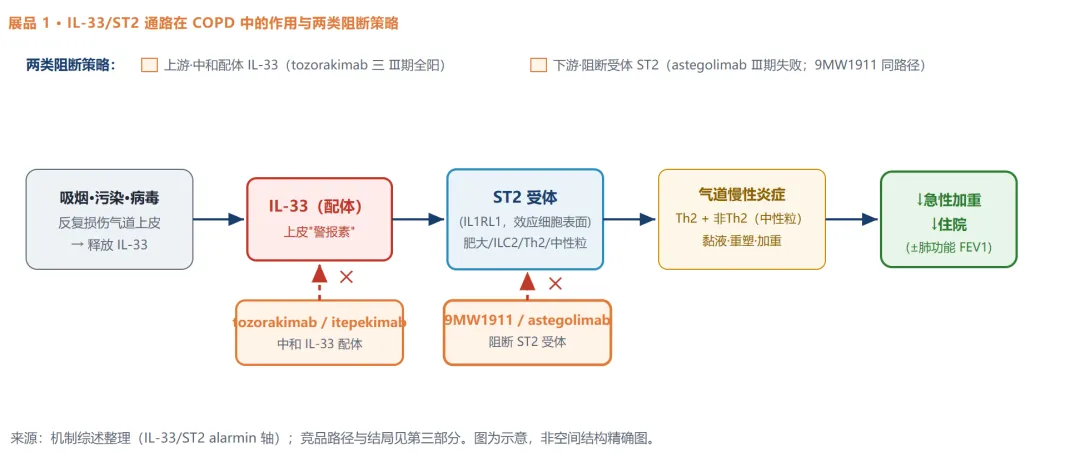
对9MW1911而言,机制层面的不确定性确实降低了不少。但有一个瑕疵无法回避:成功的tozorakimab走的是中和上游配体IL-33,不是堵下游受体ST2。靶向受体路线的罗氏astegolimab,III期没有达到统计学显著。
而9MW1911和astegolimab的主要区别,在于剂量更高(最高900mg vs 476mg),静脉输注理论上也能实现更完全的受体占位。“更高剂量、更强阻断”在药理学上说得通,但目前只有15人样本的间接支撑,还远谈不上验证。
临床进展上,9MW1911的IIb期已入组完成(≥120例),末次访视后将做期中分析,计划2026年底启动III期。
02
高嗜酸被占、全人群身位被抢先,ST2的空间何在?
过去两年,COPD生物药赛道变化非常快。
高嗜酸表型这一端已经有药了,度普利尤单抗2024年获批,针对血嗜酸≥300的COPD患者,III期BOREAS和NOTUS中重度急性加重年化率分别降低30%和34%,FEV1也有显著改善(+74mL/+68mL)。美泊利单抗2025年获批,针对嗜酸≥150,MATINEE试验降幅21%。
COPD患者里半数以上血嗜酸低于300甚至低于150,这部分人至今没有获批的生物药可用,这块空白本来是9MW1911最大的差异化所在。阿斯利康tozorakimab率先撞线,对9MW1911的挤压非常大。
阿斯利康的tozorakimab靶向IL-33配体,今年3月和4月OBERON、TITANIA、MIRANDA三项III期先后达到主要终点。入组不限嗜酸水平,不限肺功能分级,既往吸烟者和全人群都覆盖了。而且是皮下注射给药。9MW1911是静脉输注Q4W,患者得到院输注,门诊放量和依从性上有天然短板。
机制上两者的差异也值得投资者重视,IL-33有两种形式:还原型通过ST2受体传导炎症信号,氧化型通过RAGE/EGFR通路驱动上皮重塑和黏液分泌。tozorakimab直接中和IL-33配体,两条通路都能覆盖。9MW1911只阻断ST2受体,氧化型IL-33经RAGE通路的信号挡不住,配体中和在理论覆盖面上更完整。
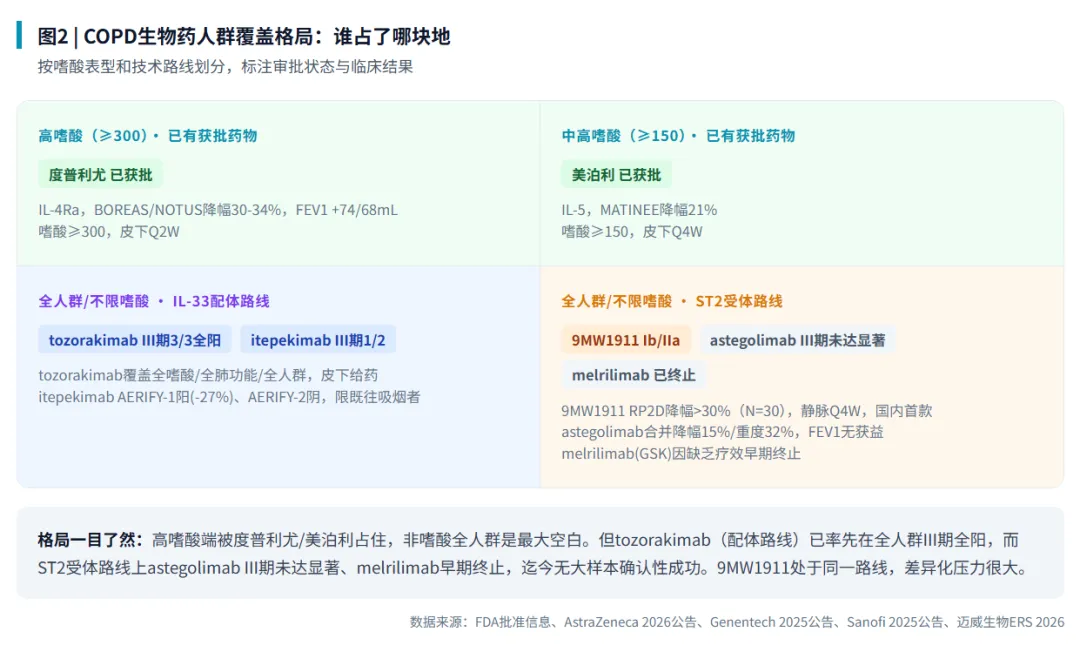
还有一个细节:GSK此前开发的ST2受体抗体melrilimab,因缺乏疗效早期就终止了。加上罗氏astegolimab
III期未达显著,靶向ST2受体这条路线到目前为止,没有人在大样本上做出过“完胜”的阳性结果。
03
罗氏一胜一负,迈威需要拿出什么
罗氏astegolimab到底是“失败”还是“部分成功”,直接关系到市场怎么看整个ST2受体路线。
事实是这样的。罗氏跑了两项关键试验:IIb期ALIENTO(n=1301)和III期ARNASA(n=1375)。ALIENTO达到了主要终点,中重度急性加重年化率降低15.4%。ARNASA降幅14.5%,没达到统计学显著(p=0.0675)。
III期没过,常规审批路径大概率走不通。
但今年5月ATS 2026上,罗氏公布了两项试验的合并分析,发在The Lancet上。Q2W剂量组合并数据:中重度急性加重降低15%(RR 0.85,p=0.0077),重度急性加重降低32%(RR 0.68,p=0.0028)。SGRQ-C生活质量也有显著改善。
重度加重降32%,这个数字在赛道里其实不差,和度普利尤在嗜酸人群里做出的幅度在同一档,而且astegolimab是在全人群里做的。
但问题在于,ARNASA的主要终点没过,预设的统计检验层级在那里断了,后面的p值只能算“名义显著”,而不是确证性证据。至于FDA认不认事后分析,罗氏说在和监管沟通,但截至目前没有提交NDA。AJRCCM同期刊发的评论标题就叫"Astegolimab in COPD: Success or Failure?"。
对迈威来说,罗氏这组数据传递了两个信息。
好的一面在于:合并分析说明堵ST2受体在重度加重上能做出有意义的降幅,这条路线没有被彻底否定。另外一面是:2600多例患者合并了,中重度加重降幅也就15%,FEV1没有获益,这就是ST2受体路线目前的天花板。
9MW1911如果要在全球市场上立足,需要跨过几条线。
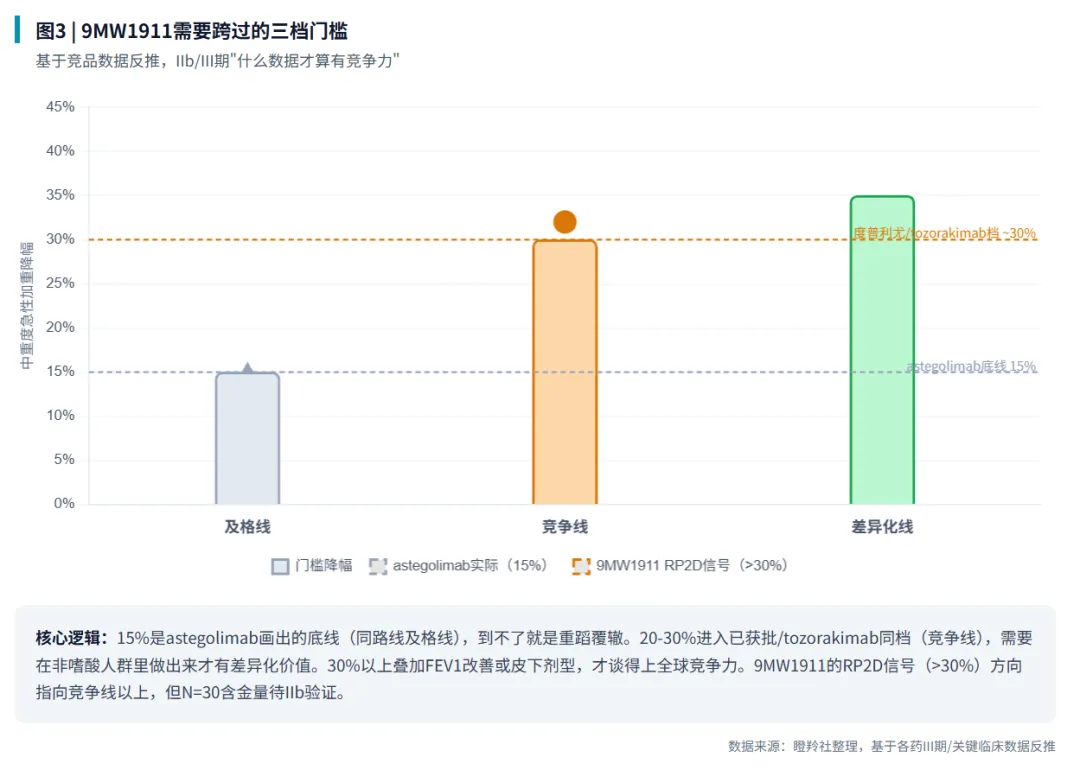
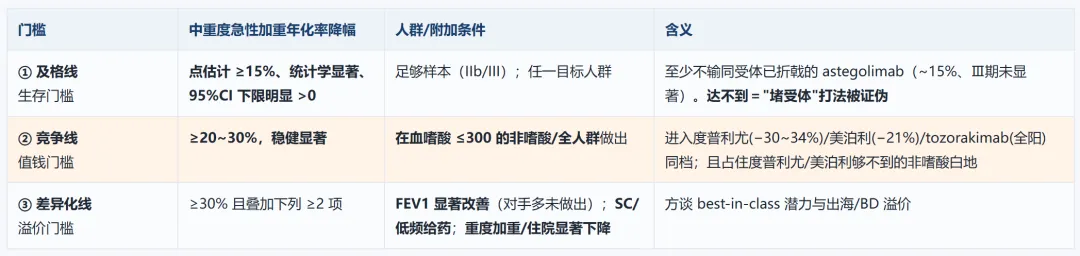
疗效上,最低要求是在IIb/III期足够样本中,中重度急性加重降幅达到统计学显著,9MW1911未来至少超过15%,这是astegolimab画出来的底线。但只到15%也不够,tozorakimab在全人群III期已经全阳了,要有竞争意义,降幅至少要稳定在20%到30%的区间,而且得是在非嗜酸人群(嗜酸≤300)里做出来的。
FEV1是一个重要的差异化机会。astegolimab和itepekimab都没做出肺功能获益,如果9MW1911能在降低加重率的同时改善FEV1,这是最能拉开身位的证据。
给药方式上,度普利尤、美泊利、tozorakimab全是皮下注射,患者可以在家自行给药。9MW1911目前是静脉输注,不开发皮下剂型的话,即便疗效达标,渗透率或许也要大打折扣。
结语:迈威9MW1911面对的局面着实不轻松,面临三重困境。一是技术路线上astegolimab
III期未达显著在先;二是竞争格局上,tozorakimab三项III期全阳在前;三是给药方式上,静脉输注是短板。
下一个考验在于IIb期中分析,尽管120多例的样本量虽然仍不大,但至少能回答:RP2D“超过30%”的信号,是真信号还是随机性事件。
国产FIC的名头已经不够了,在全球进度不占优势的背景下,me-better或者Best in class市场才能给一个大的估值重构公司。
 产业资讯
求实药社 2026-09-23
550
 产业资讯
药融圈 2026-09-23
444
 产业资讯
医麦客 2026-09-23
439
 热门资讯
 微信公众号