 产业资讯
 医药经济报
 2026-09-09
 782
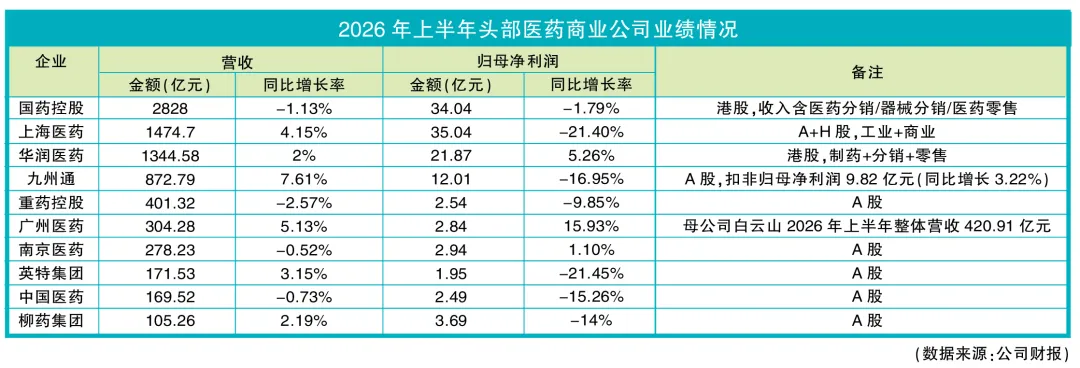
进入9月,医药商业板块2026年半年报已悉数披露完毕。不同于创新药、医疗器械板块由技术迭代驱动,医药商业作为医药产业的核心流转环节,业绩更多取决于政策导向、渠道变革、资金周转与规模效率。综观国内头部医药商业中报,收入端整体稳健,利润端普遍承压,“增收不增利”与应收账款高企的问题比较突出,头部企业集体进入战略换挡期。
01
业绩概况
盘点头部医药商业中报可见,收入稳健、利润承压成为普遍状态。前五大流通巨头中,华润医药是唯一营收净利双增者。
随着集采深化、医保控费收紧,药品加价空间收窄,传统的流通模式走到临界点。医药商业公司夹在供应商与医疗机构之间,长期扮演资金垫付者的角色:先垫资将药品送达医院,再等待数月乃至一年以上的回款,毛利空间与资金效率不高。
数据印证了这一逻辑:重药控股上半年销售毛利率为6.79%(由营收401.32亿元、营业成本374.06亿元测算得出);同比下降0.52个百分点(上年同期7.31%);国药控股毛利率降至6.74%、同比减少0.37个百分点;白云山体系医药商业板块毛利率约5.95%、同比增加0.19个百分点。在净利润率普遍不足1%的行业里,毛利率每下滑一个百分点都会显著冲击利润,这解释了收入平稳而利润集体走弱的现象。
此外,应收账款高企与现金流压力成为共性隐忧。
截至6月末,重药控股应收账款395.11亿元、占总资产58.04%,国药控股应收账款余额仍超2200亿元,上海医药应收账款及应收票据(含应收款项融资)净额为935.22亿元、同比增加8.92%,华润医药约1120亿元、较年初增长约7.1%,九州通356.72亿元、较2025年末增长23.64%。
现金流端,南京医药经营现金流净流出51.6亿元(经营活动产生的现金流量净额为-51.6亿元),九州通净流出27.81亿元、同比增长1.42%。
02
应对措施
对此,各大企业打法不一。
国药控股“瘦身健体”。经历2024年上市以来首次营收净利双降后,2025年推进“优化低效门店、清理非核心资产”,截至2026年6月底,国大药房门店数量为7975家,较2025年末净减少246家;专业药房门店数量为1440家,较2025年末净减少21家,同时剥离信立邦生物、国药药材等承压板块。今年上半年,医药分销收入2154.96亿元、同比下降1.39%,器械分销568.54亿元、同比微降0.35%,医药零售收入186.35亿元、同比增长8.58%,成为唯一正增长板块,专业药房体系依托批零一体化与创新药院外商业化机遇保持稳定增长,传统分销的恢复仍需时间。
华润医药“夯实地基”,走专业化升级路线。上半年医药分销收益1109.95亿元、增长2.5%,医药零售收益63.37亿元、同比增长14.9%,其中DTP(高值药品直送)业务收益约48.3亿元、同比增长28.6%,成为商业板块最锋利的增长点;凭借全产业链结构,其整体毛利率约16%,抗周期能力更强。
九州通是最激进的“扩赛道”者。2026年是其“四新两化”战略开局之年,天眼查等工商数据显示,上半年新设经营主体约68家,涉及器械、中药、医美、检验检测等领域。上半年B2B数字化分销与供应链业务销售收入达130.74亿元,同比增长22.92%;中药业务整体实现销售收入35.90亿元,同比增长26.86%;医美供应链业务实现销售收入9.62亿元(含税),同比大幅增长64.99%;归母净利润同比下降主要受上年同期公募REITs (不动产投资信托基金)发行的高基数影响,扣非归母净利润9.82亿元、同比增长3.22%,主业盈利能力改善。
上海医药“换内核”,向创新药价值链上游延伸。2026年上半年,医药商业收入1342.83亿元,同比增长3.75%(其中,创新药业务实现销售收入超330亿元、同比增长超29%;进口总代新增16个品规、销售收入超200亿元,同比增长超15%);剔除一次性特殊损益后的归母净利润为28.28亿元、同比增长1.65%;扣非归母净利润24.77亿元、同比增长17.98%;经营性现金流净流入44.50亿元。
此外,广州医药在国内领先开展核药进口、经销分销及配送服务;中国医药的医药商业营业收入128.16亿元、同比下降0.60%,但DTP与SPD业务增速显著高于传统业务,并首次承接城市医疗集团级SPD项目。
03
趋势展望
营收层面,非经常性损益波动(如九州通上年REITs收益、上海医药一次性损益)、业务结构(重药控股纯流通与华润全产业链)、区域布局(重药控股主战场在西部、回款弱于东部沿海),共同造成业绩分化。若剔除一次性损益,九州通、上海医药主业盈利均呈改善态势,说明行业并非全面走弱,而是结构性承压。
机遇层面,处方外流正在加速兑现。九州通自有药房承接处方外流规模达10.80亿元,国药控股专业药房深度把握处方流转扩容与创新药院外商业化机遇,华润DTP业务的高增长亦受益于此。医保直接结算改善回款周期,保险与养老业态的跨界融合(九州通与国民养老保险合作、人保健康与上药控股的四方合作等)也为企业打开了新的服务与利润空间。
风险层面,应收账款与现金流压力是最现实的潜在风险。重药控股应收账款占总资产过半、国药控股超2200亿元的账款规模,意味着行业垫资角色短期内难以改变;若医院回款能力持续走弱,账龄延长与坏账风险将侵蚀利润,纯流通模式的脆弱性值得警惕。
短期看,纯流通企业尤其是区域流通商的利润与现金流压力可能延续;中期看,处方外流、创新药商业化、专业药房与DTP、SPD、CSO等高附加值业务正在成为新的增长引擎,率先完成业务结构升级的企业有望率先修复盈利能力。需要审慎对待的是,应收账款并非单纯的财务科目问题,而是流通企业在产业链中被动地位的直接映射。医保直接结算、商业保险介入能否实质性改善回款生态,将是观察行业中期走向的关键变量。
医药商业正告别“跑马圈地”式的规模增长逻辑,进入精耕细作的新周期。可以预见,行业集中度将继续提升——在加价空间收窄与应收账款庞大的双重压力下,缺乏规模与资金优势的中小流通商将加速出清,头部企业的市场份额与议价能力有望进一步巩固。
展望未来,创新药商业化能力、专业化增值服务(DTP、SPD、CSO、进口总代)占比与资金回款管理,将决定企业下一轮竞争位次。对医药商业企业而言,从卖药品到卖服务、从规模扩张到价值创造的转型,仍是一场需要时间验证的马拉松。
 产业资讯
求实药社 2026-09-23
551
 产业资讯
药融圈 2026-09-23
445
 产业资讯
医麦客 2026-09-23
439
 热门资讯
 微信公众号