 产业资讯
 药闻社
 2026-09-10
 614
烟台之光
一份中报扭亏46.6亿、艾伯维6.5亿美元首付到账——中国Biotech的"烧钱诅咒",被一家烟台公司打破了
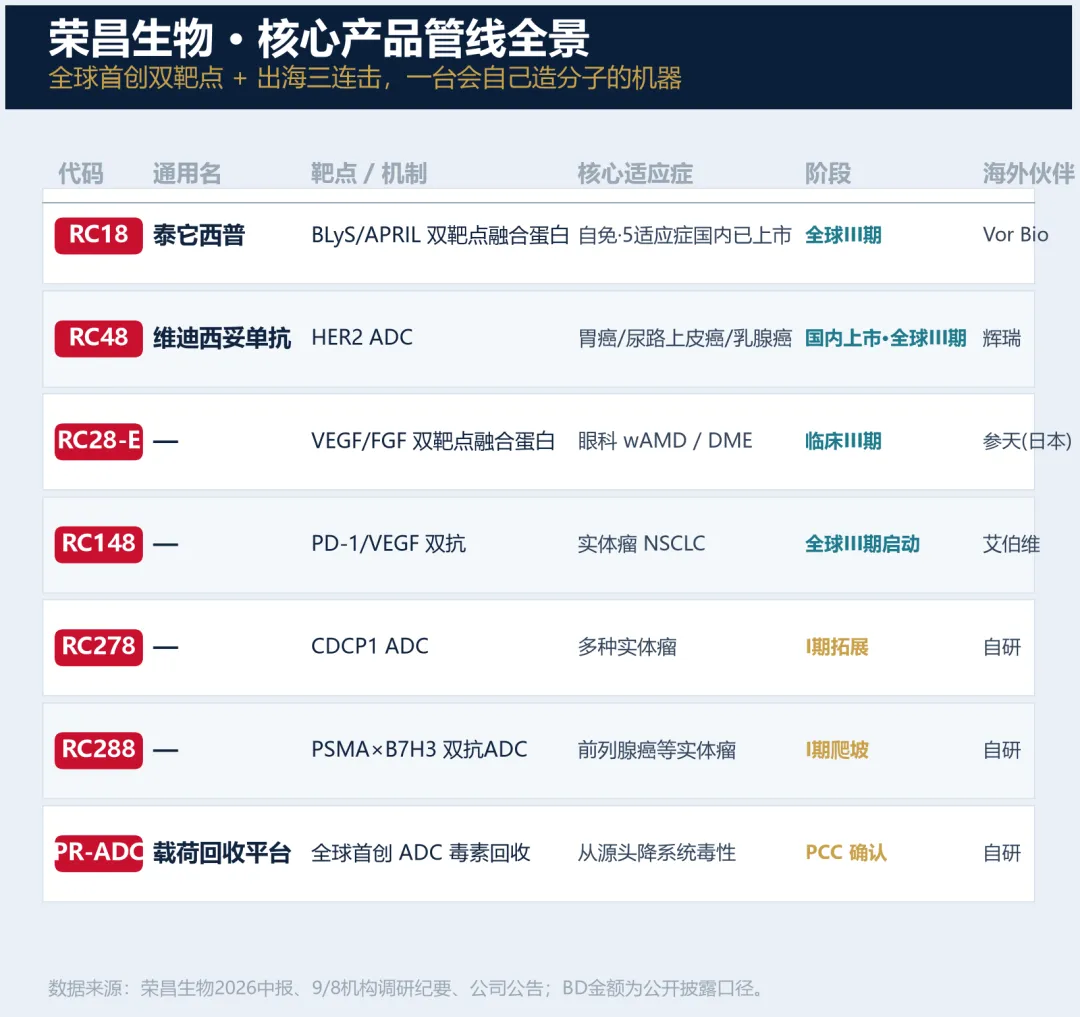
▲ 荣昌生物核心产品管线全景:全球首创双靶点 + 出海三连击,一台会自己造分子的机器。来源:公司公告、2026中报、机构调研纪要。
当整个市场还在追问"中国创新药到底能不能赚钱",一家烟台公司用一份中报,把疑问写成了答案。
9月8日,荣昌生物连放两颗卫星:一份59家机构参与的调研纪要,外加泰它西普重症肌无力全球III期完成入组的重磅官宣——把一份让整个行业屏息的2026年半年报,和一条跑向美欧日的注册轨道,同时摊开在桌面;9月9日,恒生指数盘中突破26000点,创下近4年新高。在"中国创新药到底能不能赚钱"的追问里,这份纪要+中报把疑问写成了答案:营业收入58.5亿元,同比增长433.11%;归母净利润46.64亿元,较去年同期的-4.50亿元大幅扭亏为盈;毛利率95.7%;扣非净利润43.38亿元同步转正(据荣昌生物2026中报、光大证券半年报点评、同花顺调研纪要)。
当"烧钱"二字压了国产Biotech十年,荣昌第一次把资产负债表,翻到了盈利那一面。
01|从"全球首创"到"全球买单"
中国Biotech最大的原罪,从来不是没钱,是不掌握靶点的主权。多数公司用海外分子做me-too,本质是租来的知识产权;荣昌却把第一个真正属于自己的双靶点,钉进了全球标准。
看RC18(泰它西普)。它是全球首创的BLyS/APRIL双靶点融合蛋白——同时掐住两条通路,从源头压制致病性抗体,却不彻底耗竭B细胞。它不是改构,是原创。国内已拿下5个适应症:系统性红斑狼疮、类风湿关节炎、全身型重症肌无力(gMG)、干燥综合征、IgA肾病;其中干燥综合征是全球首个且唯一获批的生物制剂,IgA肾病是全球首个获批的双靶点生物药(据荣昌生物公告)。
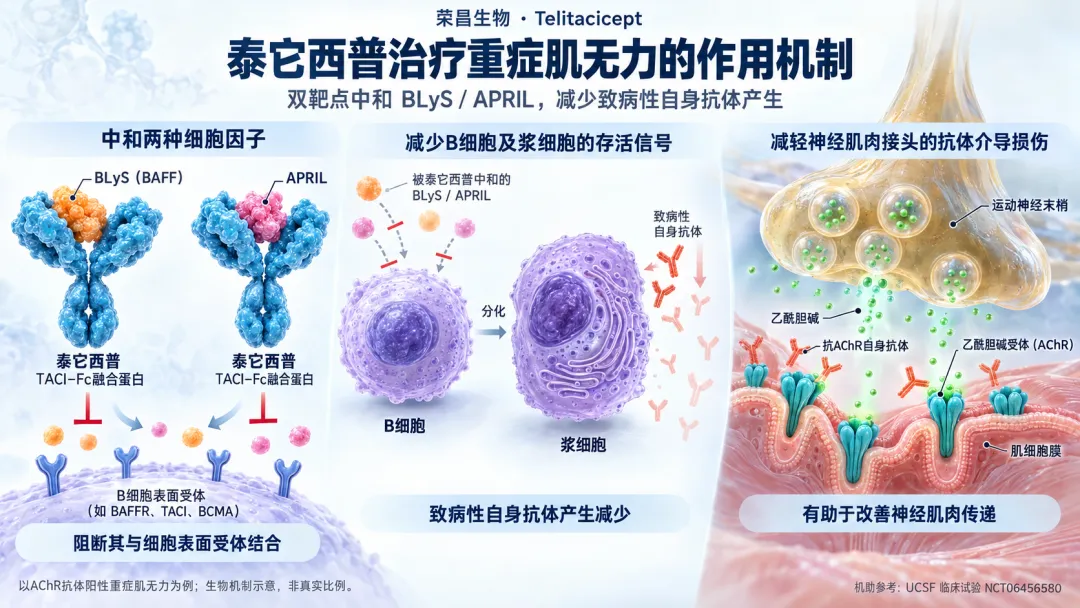
更猛的消息在海外:9月8日,合作伙伴Vor Bio宣布泰它西普治疗gMG的全球III期(UPSTREAM
MG)已完成全部患者入组,24周MG-ADL主要终点顶线数据预计2027年上半年公布;眼肌型(oMG)全球III期(UPSTREAM
oMG)也即将启动,首例给药预计2027年上半年——而国内oMG III期早已首例入组,正为全球注册研究背书(据荣昌生物9/8官方公众号、Vor
Bio披露)。一个中国分子,第一次同时跑在太平洋两岸的注册轨道上。
这条赛道,正在变成中国分子与全球巨头的正面战。重症肌无力全球患者约120万、中国约22万,存在巨大未满足需求(据弗若斯特沙利文)。海外已是FcRn抑制剂、补体抑制剂的天下——Argenx的艾加莫德凭差异化机制在全球放量。
泰它西普的打法不同:别人在下游清抗体,它在上游掐通路;作用环节更靠前,且不造成B细胞完全耗竭。机制上的差异化,就是全球化的最大筹码。
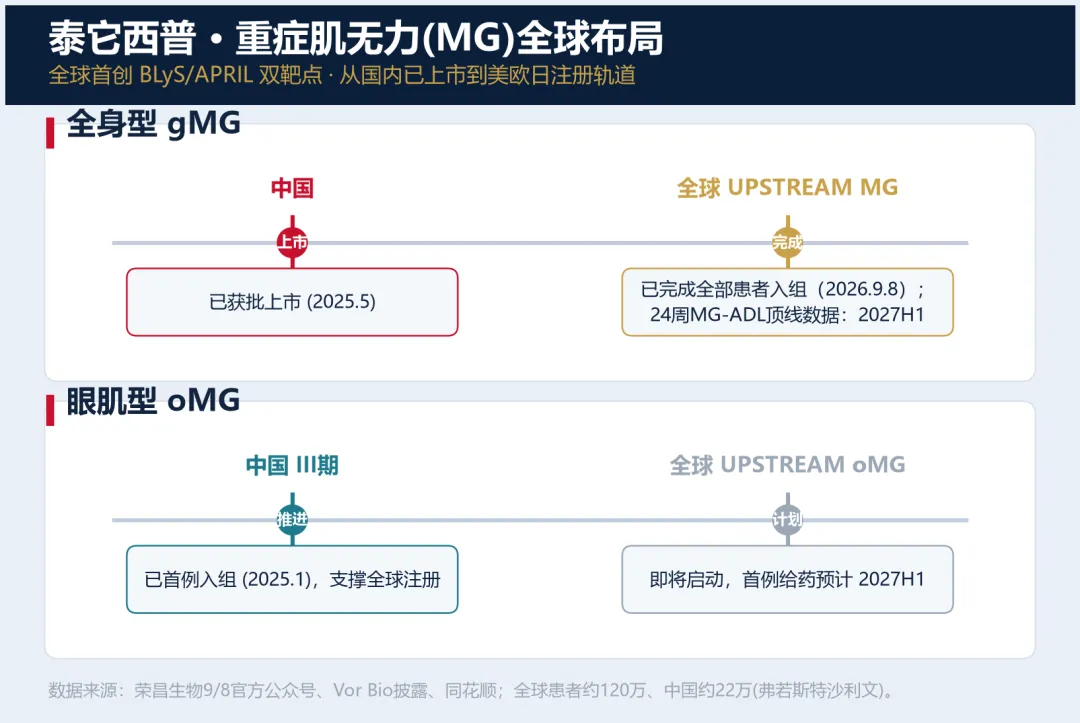
▲ 泰它西普·重症肌无力(MG)全球布局:gMG全球III期已完成全部入组,oMG全球III期即将启动。来源:荣昌生物9/8官方公众号、Vor
Bio披露、同花顺。
看RC148。这是一款PD-1/VEGF双特异性抗体,中国II期数据显示10mg/kg组客观缓解率(ORR)达90%(鳞癌NSCLC)和75.9%(非鳞癌NSCLC),数据亮眼(据同花顺调研纪要)。2026年1月,荣昌与艾伯维就RC148签署独家授权,拿下6.5亿美元首付款(已于4月到账),总交易额最高49.5亿美元;艾伯维已于2026年8月启动一线鳞状NSCLC全球III期(据荣昌公告、调研纪要)。
靶点的主权,第一次真正握在了中国公司手里。这一仗,打的不是效率,是定价权。
02|烧钱诅咒,被一份中报打破
Biotech最深的恐惧,是收入永远追不上烧钱。荣昌用一组数字,把这道鸿沟填平了。
2026上半年,营收58.5亿元,同比暴增433.11%——其中商业化销售13.4亿元,同比增长22.3%,说明老产品也在稳稳放量(据同花顺调研纪要)。归母净利润46.64亿元,较去年同期-4.50亿元扭亏;扣非净利润43.38亿元同样转正。毛利率95.7%,这是生物药最硬的护城河特征,同比提升约12个百分点。费用端同步优化:销售费用率41%,较去年同期下降7个百分点;研发费用4.1亿元,同比下降36%,主因RC148对外授权后相关海外开支不再由荣昌全额承担——BD不仅带来现金,还直接卸下了研发的负重。
资产负债表更是一夜回春:账上现金及等价物15.5亿元,资产负债率降至15.6%,而一季度末这一数字还是46.7%(据今日头条/光大证券)。商业化的地基也已铺好——自身免疫团队约900人,完成超1200家医院准入;肿瘤团队超500人,完成超1070家医院准入(据调研纪要)。从"借钱搞研发"到"卖药回现金",荣昌只用了半个财报季。
盈利不是终点,是拐点。现金流转正的那一刻,一家Biotech才真正长大。
03|从单药封神到体系输出
一笔BD、一款药之后,护城河到底在哪?荣昌的答案,是一套会自我繁殖的体系。
看BD三连击:RC18授权Vor Bio,最高41亿美元里程碑;RC28-E授权日本参天,2.5亿元首付款;RC148授权艾伯维,6.5亿美元首付+最高49.5亿美元(据今日头条/荣昌公告)。三笔交易,买家是艾伯维、辉瑞(RC48海外由辉瑞推进一线尿路上皮癌III期已入组完成)、Vor Bio——清一色全球TOP级MNC。这说明荣昌卖的不是"便宜分子",是"被全球验证的原创能力"。
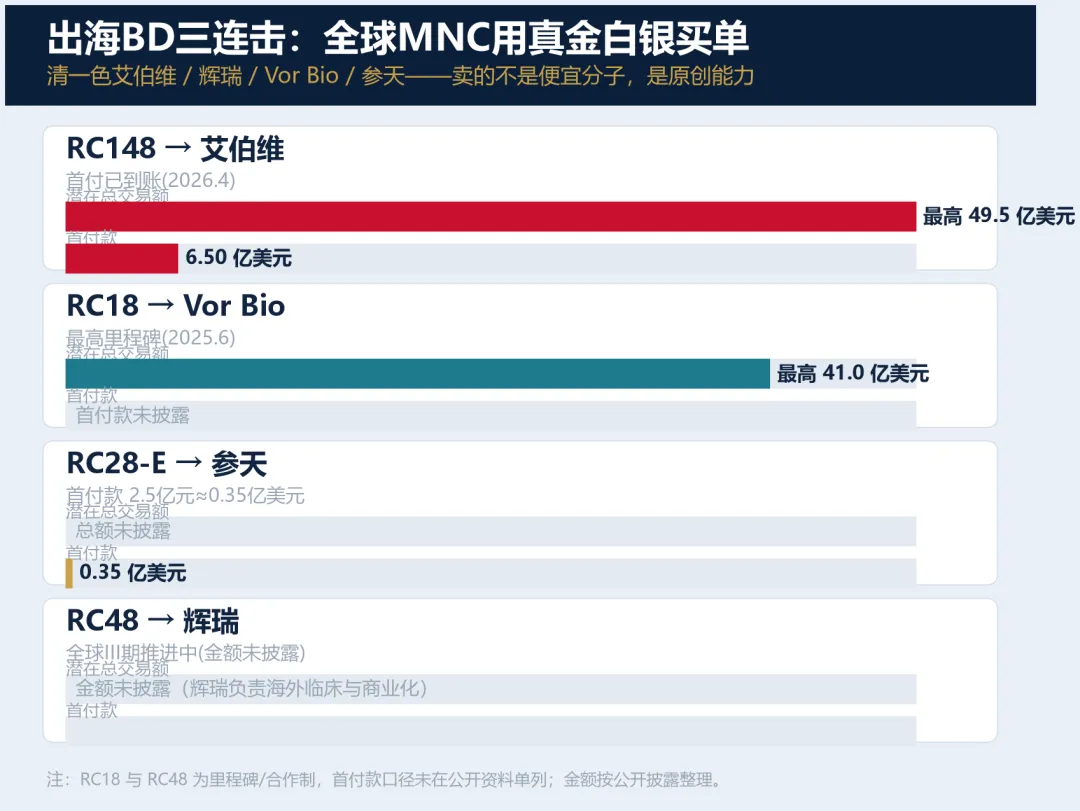
▲ 出海BD三连击:艾伯维、Vor Bio、参天、辉瑞——清一色全球TOP级MNC用真金白银买单。来源:公司公告、机构调研纪要、公开披露。
看早研纵深,RC278是一款靶向CDCP1的新型ADC,治疗多种实体瘤,已进入I期拓展;RC288是新一代双特异性ADC,靶向PSMA+B7H3,正在I期爬坡;更硬的是全球首创的PR-ADC载荷回收平台——它让ADC药物主动"捕获"并循环利用游离毒素,从源头解决系统毒性难题,目前处于PCC确认阶段(据调研纪要)。自免方向,公司已布局下一代双功能抗体、三特异性抗体、T细胞衔接器(TCE)及髓系细胞衔接器(MCE),把差异化壁垒越筑越厚。
9月8日调研纪要发布,把中报里的"盈利"、"BD首付到账"、"全球首创平台"一次性摊开在桌面;9月9日恒指站上26000点,中国创新药资产正在被全球资金重新定价。荣昌的拐点不是情绪的偶然,是体系兑现的回响。护城河从来不是某一个分子,是一台会自己造分子的机器,加上一套能把分子卖向全球的能力。
当一家Biotech学会赚钱,中国创新药的黎明,才真正亮了。
结束语:烧钱不是宿命 兑现才是常态
荣昌生物用一份中报+一份9/8的MG全球进展官宣,把自己从"烧钱研发户"改写成"盈利+BD双轮驱动"的兑现股,全球首创双靶点、泰它西普gMG全球III期入组完成并拓展至oMG、艾伯维56亿美元买单、毛利95.7%、现金流转正,护城河不是一款药,而是一台会自己找靶点、自己造分子、自己卖全球的机器。
中国创新药的故事正在换主角,从"me-too仿创"到"全球新",从"license-in"到"能力出海"。当荣昌、英矽、翰森、康方接连用盈利或BD把"原创"钉成事实,行业第一次整体踏入收获期——烧钱不再是宿命,兑现才是常态。
十年前,全球医药的权力中心在波士顿、在巴塞尔;今天,艾伯维、辉瑞、Vor Bio用真金白银为中国分子买单。人类对抗疾病的最前沿战场,正从大西洋彼岸,平移到渤海之滨。
想象烟台海边那栋研发楼,凌晨的灯还亮着——这一次,它照亮的不再只是试管,还有中国Biotech终于翻正的账本。
 产业资讯
求实药社 2026-09-23
549
 产业资讯
药融圈 2026-09-23
443
 产业资讯
医麦客 2026-09-23
438
 热门资讯
 微信公众号