 产业资讯
 同写意
 2026-09-10
 595
烧钱买“希望”?大药企又在自免赛道卷起来了。
礼来8月底最新出手,28.8亿美元现金拿下一家自身免疫创新药企——Merida Biosciences,这是一家成立不过四年的Biotech,最领先资产才刚进I期临床。
无独有偶。稍早一个月,欧洲生物技术公司Argenx也斥资22亿美元,把纳斯达克上市公司Forte Biosciences收入囊中,瞄准的也是一项仍处于早期临床阶段的候选药物FB102。
自免赛道的热度还在扩散。GLP-1之后,大药企在自免、炎症、过敏方向密集布局。
据不完全统计,2026年以来,自免领域已发生超15笔重磅交易/收购,总金额超300亿美元,技术路线集中于CAR-T、T细胞衔接器(TCE)、长效抗体及小分子等多个方向。
随着交易日趋频繁,从早期抗体资产到新型免疫调节机制,一批尚未商业化的项目正成为大药企高价争夺的对象。自免为何站上风口?下一批买家又在盯什么?中国自免资产又在这场浪潮中扮演着怎样的角色?
TONACEA
01
押注新机制范式
要理解巨头们为什么下单,得先看清楚被收购标的的底色。
礼来收购的Merida,是一家2022年由Third Rock Ventures孵化的波士顿Biotech,2025年4月才以1.21亿美元A轮走出隐身模式,投资方包括Bain Capital Life Sciences、GV等。
Merida提出了治疗自身免疫和过敏性疾病的新思路,现有许多疗法通过抑制免疫系统发挥作用,而该公司的候选药物则靶向那些与健康细胞发生异常相互作用的致病性抗体。
具体而言,Merida核心的Fc生物治疗平台,将识别致病抗体的结合域和工程化Fc段拼接成分子,选择性抓住致病性自身抗体,导向肝脏降解,同时抑制产生这些抗体的B细胞——只清坏抗体,不伤正常免疫系统。
同时,这个平台是模块化的,换一个结合域就能换一个新适应症。公司称,理论上可覆盖20多种抗体介导的疾病。
目前,Merida的首发管线MER511靶向TSHR(促甲状腺激素受体)致病性自身抗体,用于格雷夫斯病(GD)及甲状腺眼病(TED)治疗,去年12月刚启动I期临床试验。
礼来免疫学研究和早期临床开发高级副总裁Francisco Ramírez-Valle表示:“我们正在围绕能够显著改变疾病进程、而不仅仅是控制其下游效应的疗法来构建管线。Merida的主导项目正是以此为设计目标。”
换而言之,礼来看中的不单单是这条早期管线,而是支撑多个未来适应症的机制,以及这一全新机制带来的"多点开花"的可复用性。
Argenx收购Forte的动作也如出一辙。Forte旗下核心管线FB102作为一款同类首创的抗CD122抗体,已在白癜风和乳糜泻适应症中获得临床概念验证,具备向斑秃等多种自身免疫病拓展的潜力。
CD122靶点通过调节IL-12/IL-15信号通路,抑制活化T细胞、记忆T细胞及NK细胞相关炎症反应,同时保留IL-2/CD25通路对Treg细胞的支持作用,实现更精准、更安全的免疫调节。
咨询公司LucidQuest Ventures指出,免疫学收并购正越来越押注生物学可延展性,这种收购逻辑正在改写免疫学业务发展的“经济账”:只要一款资产的生物学机制足够扎实,并且已有早期人体数据支撑,一旦买方判断它有可能衍生出多个开发方向,即便还未进入关键性临床试验,也足以触发收购。
不过,LucidQuest也提示,相比拿下一款临近上市却只能覆盖单一适应症的药物,这种策略的上行空间更大,但风险也更集中——整个交易的成败,几乎都押在了这一机制假设能否成立上。
TONACEA
02
自免赛道的底层逻辑
把这两笔交易放进全球自免的大盘子里看,更像是一个风向标。
根据Evaluate的报告,近年来没有哪个药物类别能达到GLP-1的惊人高度,但免疫学仍是制药整体市场中增长最快的领域之一,具有强劲竞争力。
科尔尼(Kearney)咨询公司合伙人Betty Pio指出,免疫疗法常被视为“重磅炸弹”潜力股,因为它们需要长期使用——自身免疫疾病多为慢性病,患者一旦用药就是数年甚至终身。
这与肿瘤药物形成鲜明对比:后者虽然单价高昂,但治疗周期相对有限;而自免药物叠加长期用药和持续扩大的患者人群,商业天花板天然更高。
更重要的是,免疫学的覆盖范围正在急剧扩张,"免疫学的有趣之处在于它覆盖多个专科,"Pio说。
该领域正从传统的风湿病学和皮肤科拓展到呼吸科、胃肠科、神经科等新领域。"我认为未来还会有更多,因为我们对其他疾病以及炎症如何影响它们有了更深入的了解。"
与此同时,免疫学正在完成一场从"大锤"到"手术刀"的精准进化。
二十多年前,肿瘤坏死因子(TNF)抑制剂(如艾伯维的超级重磅产品修美乐)的问世,让免疫学迈出了一大步。但Pio指出,虽然这些药物有效,但它们往往像一把“大锤”,作用广泛——类似于化疗在癌症中的应用,它们能压制炎症,但也带来了免疫抑制的副作用。
与肿瘤学类似,免疫学现在也在向精准化方向演进。"我们正在更多地了解不同的生物学过程、不同类型的炎症,以及与炎症相关的不同炎症级联反应和细胞因子,"Pio说。"现在靶向性要强得多。"
尽管越来越精准,但今天的药物仍具有广泛的适用性。"一种机制可以解决一整类疾病,"Pio说。这意味着,一个成功的免疫学药物不只是一个产品,而是一个可以跨适应症复用的"平台"。
最典型的例子是艾伯维的Skyrizi(IL-23拮抗剂),从银屑病起步,一路拓展到溃疡性结肠炎和克罗恩病。Evaluate预测,到2032年,Skyrizi将从多个适应症中斩获超过330亿美元的年销售额,成为全球第二大畅销药。
除了自免赛道本身的商业特性,全球市场的刚性需求同样不容忽视。
大量老牌生物药正逐步走向专利到期,修美乐之后,乌司奴单抗、度普利尤单抗等核心品种的专利悬崖也在逼近。跨国药企面临管线补库的现实压力,急需从外部引进优质早期资产完成管线迭代。
与此同时,肿瘤赛道内卷加剧,PD-1、ADC等热门方向已拥挤不堪。自免、炎症疾病自然成为MNC重点加码的战略方向。
Pio指出,大型公司在寻找新的免疫学资产时,通常聚焦三个维度:药物的作用机制、多适应症机会,以及同类最佳或首创潜力——即使目标适应症是小众或罕见病。
TONACEA
03
中国资产的BD机遇
随着全球自免交易热度持续升温,一批中国自免资产也正以前所未有的速度和价格进入国外买家的视野。
9月1日,先声再明将旗下CD79a/CD19/CD3三特异性抗体SIM0660,授权给罗氏,首付款7500万美元,交易潜在总金额最高15.3亿美元。SIM0660通过靶向清除致病性B细胞,SIM0660有机会进入B细胞介导的自身免疫疾病。
再早几天,8月26日,海思科将一项临床前自免资产STAT6 PROTAC(HSK60002)授权给美国Sentivera,以4000万美元现金加17.5%股权入局,潜在交易价值超15亿美元。这款资产尚处于临床前阶段,刚刚获得中国IND批准。
这两笔交易背后,是中国自免资产整体步入全球舞台的缩影。
国泰海通证券统计显示,2018年以来MNC交易总额在10亿美金以上的重磅BD交易中,MNC在自免赛道的布局持续加速:自免重磅交易数量从2018年的3个快速提升至2025年的14个,2026年第一季度已达到10个;自免重磅交易总额占比从2018年的5%提升至2025年的18%,2026年第一季度进一步提升至25%。
中国企业的参与度也在同步攀升。2024年之前,中国企业在MNC自免重磅BD交易中的数量为0;2024年、2025年、2026年第一季度分别实现了4起、3起和5起,交易总额在MNC自免重磅交易中的占比已达到20%-30%。截至目前,交易已经突破10笔。
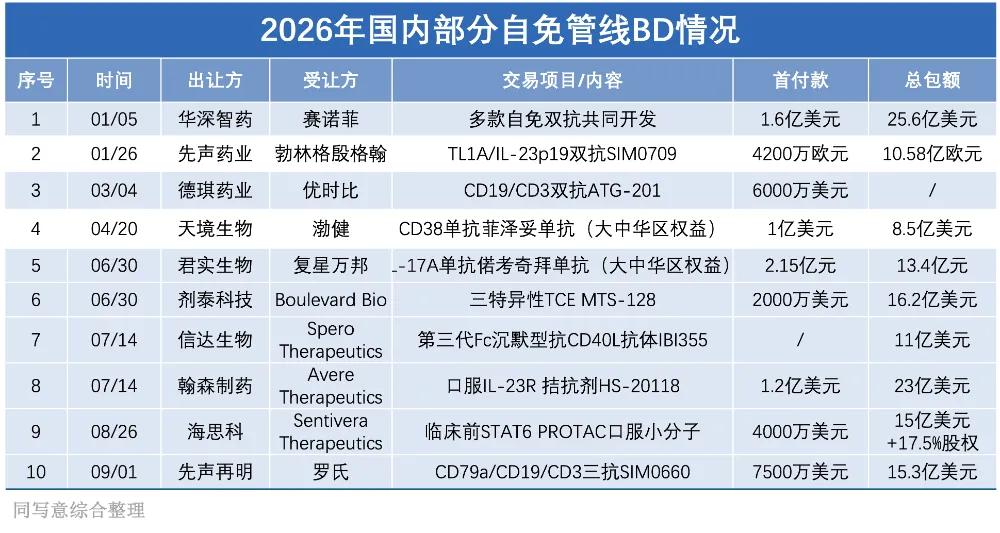
那么,MNC到底在买什么?
从技术迭代路径来看,自免疾病可划分为T细胞介导与B细胞介导两大类,两类疾病的技术路径差异显著,MNC的布局偏好也各不相同。
针对T细胞介导的自免疾病,近3年来MNC着重布局的技术领域包括:细胞因子双重/多重阻断剂、长效化与吸入制剂、口服类产品等,新靶点探索主要聚焦于TL1A。
围绕这一方向,中国企业的多条管线已实现出海,尤其在细胞因子双重/多重阻断剂与长效化与吸入制剂领域,包揽了MNC绝大部分的重磅BD,在该技术路径上得到了MNC的认可。
B细胞介导的自免疾病则呈现出另一番图景。该领域目前尚未诞生超百亿美元的重磅大药,患者需求更为迫切,对下一代疗法的渴望也更强烈,MNC的布局热情和重磅BD数量均高于T细胞方向。
此方向上,近3年来MNC着重布局的技术领域包括:TCE免疫重置疗法、细胞基因治疗免疫重置疗法、补体抑制剂等。中国企业在TCE双抗/三抗领域走在了国际前列,已有多条管线与MNC达成战略合作。
东吴证券指出,随着全球自免药物市场持续扩容、海外MNC专利悬崖2.0周期的到来,中国企业的创新管线正加速融入全球研发体系,治疗领域不仅限于肿瘤,正持续向自免等慢病领域拓展。
国泰海通证券亦认为,中国公司正加速布局下一代自免药物,多款产品已与MNC达成战略合作协议,平台管线价值得到大药企的实质性认可。随着海内外下一代自免药物数据陆续读出,药物迭代路径与趋势将逐渐清晰,前瞻性布局下一代自免药物的中国企业值得重点关注。
 产业资讯
求实药社 2026-09-23
549
 产业资讯
药融圈 2026-09-23
443
 产业资讯
医麦客 2026-09-23
438
 热门资讯
 微信公众号