 产业资讯
 瞪羚社
 2026-09-18
 656
近2个交易日,中概Biotech康乃德生物(CNTB)股价跌幅接近腰斩,市值萎缩到7000万美元出头。
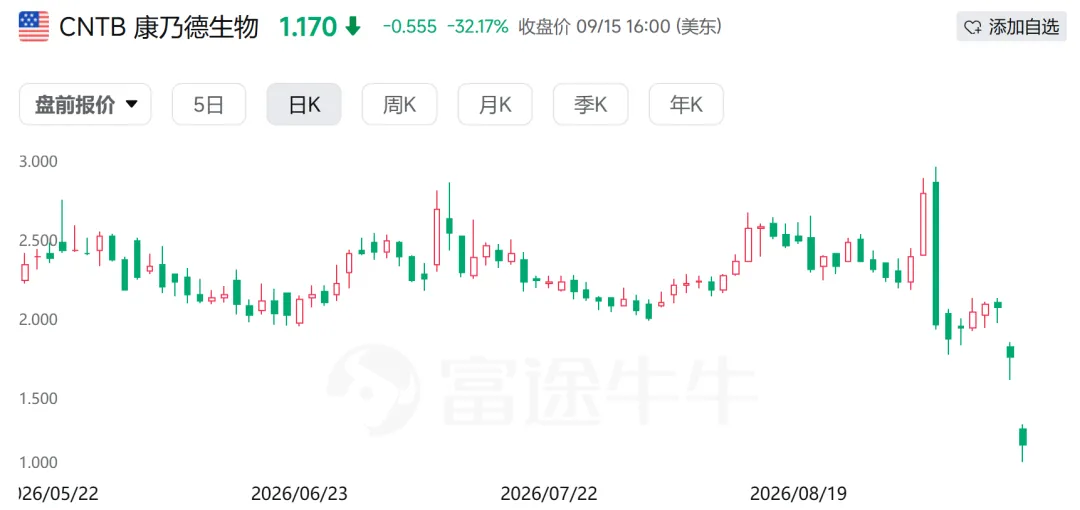
发生了什么?
导火索是9月15日公司公布的海外二期哮喘临床数据:IL-4Rα单抗rademikibart在急性发作哮喘添加治疗这个适应症上,主要终点没有达到统计学显著性。
但更值得玩味的是,管理层在电话会上的表现:面对一次实质性的临床失利,硬是把叙事逆转成"我们完成了目标",试图把一次未达主要终点的二期数据,包装成通往全球三期的清晰路线图。
市场选择用脚投票,有三重逻辑压制:一是这场"丧事喜办"的逆转本身经不起推敲;二是同期完成入组、还未读出的COPD二期研究,管理层自己在电话会上已经提前打了预防针,暗示大概率会重复同样的问题;三是账上现金已经烧得只剩3000万美元出头,公司现金流告急。
01
急性发作哮喘,一条没人走通的路
Rademikibart是一款靶向IL-4Rα的单抗,和度普利尤单抗(Dupixent)同一通路。Dupixent 2018年在慢性哮喘维持治疗上获批,之后拿下9个适应症,2025年全球销售额157亿欧元(约187亿美元),是当之无愧的免疫炎症领域药王。
但慢性哮喘维持治疗这个主战场,康乃德显然没有先发优势。Dupixent在全球称霸多年,国内康诺亚的stapokibart(CM310)2024年9月就拿到了NMPA批准,康方的manfidokimab和麦济生物的comekibart也都在NDA阶段。
于是康乃德选择了差异化路线:急性发作哮喘。
慢性哮喘维持治疗是全球生物药市场约80-100亿美元的主战场,五款获批生物药(Dupixent、Nucala、Fasenra、Cinqair、Tezspire)都是针对稳定期患者的长期用药。而急性发作场景是一个全球没有任何获批生物药的空白地带。美国每年约160万次高2型炎症患者的急诊就诊,30万次住院,30天内再入院率17-20%,每位复诊患者的费用约2万美元。目前标准治疗就是大剂量激素加支气管扩张剂,没有靶向生物药可用。
听起来是个好故事,但慢性和急性是两种完全不同的临床场景。慢性维持治疗观察半年到一年,有足够时间积累事件和疗效信号;急性发作是短时间窗口内的单次干预,4周内要看到结果,对试验设计和入组质量的要求高得多,不是没人想做,而是做起来特别难。
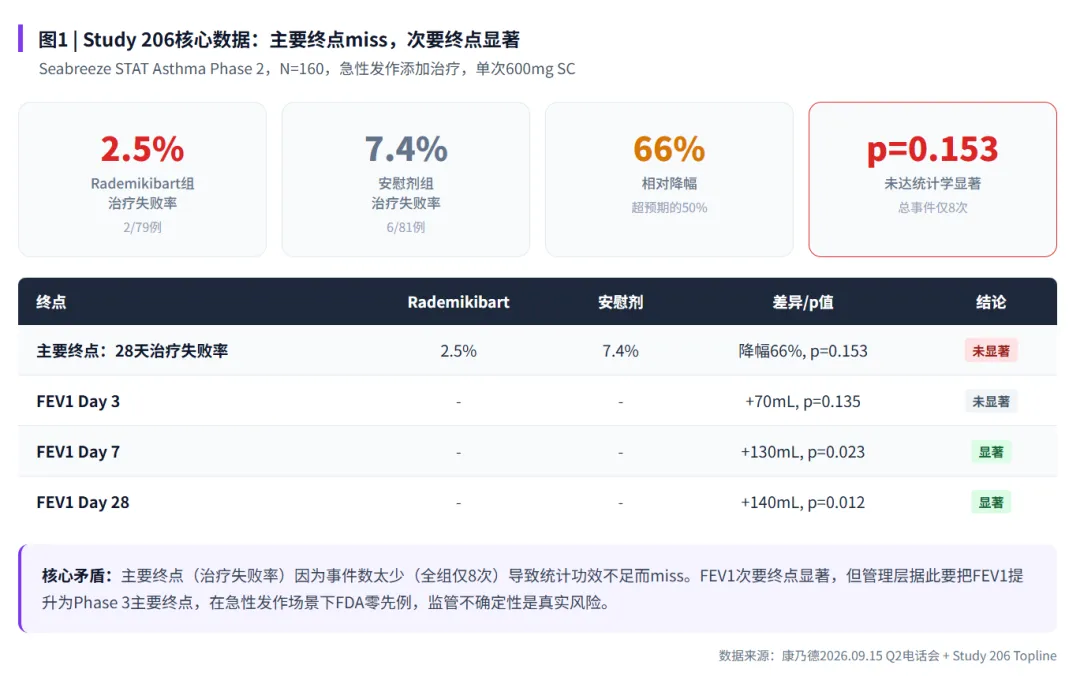
Study 206是一项160人的二期试验,急性发作患者在急诊接受标准治疗后,1:1随机接受一针rademikibart 600mg或安慰剂,主要终点是28天内的治疗失败率(包括死亡、再入院、急诊复诊、药物加强治疗)。
但,研究主要终点失利:Rademikibart组治疗失败率2.5%(2/79),安慰剂组7.4%(6/81),相对降幅66%,但p值0.153,未达统计学显著。
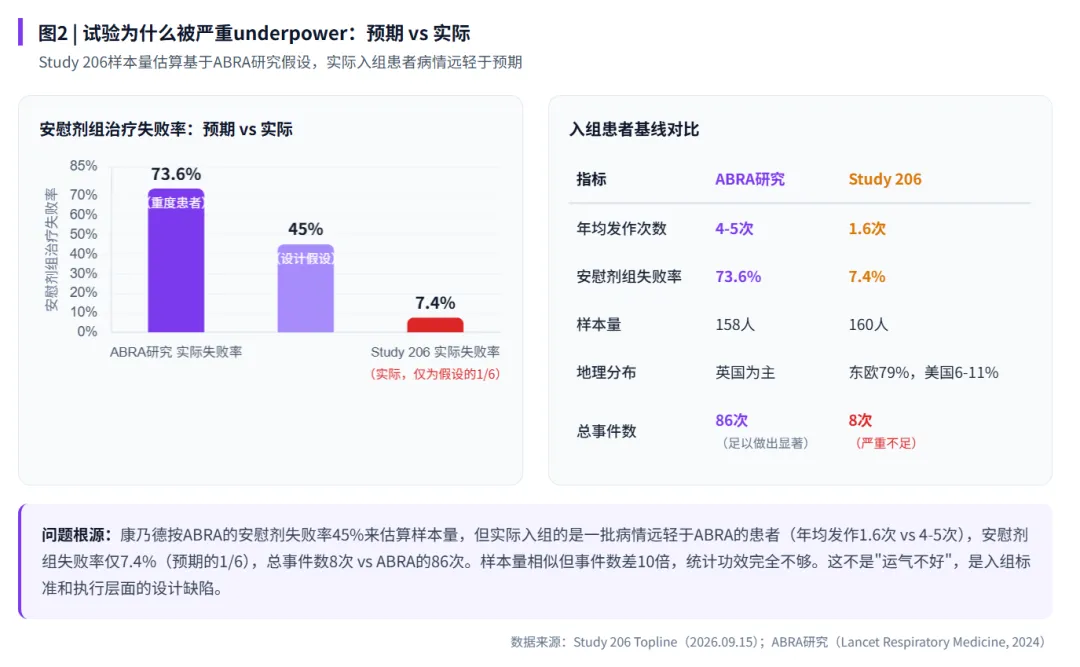
问题可能出在临床设计上,公司做样本量估算时参照了IL-5Rα单抗benralizumab的ABRA研究,假设安慰剂组治疗失败率45%,ABRA研究的入组患者过去一年平均发作4-5次,是真正的重度反复发作人群。但Study
206实际入组的患者平均只发作1.6次/年,79%来自塞尔维亚和格鲁吉亚,美国患者占比仅6-11%。
说白了,入组的是一批病情偏轻的患者。轻症患者在标准治疗下本身恢复就好,安慰剂组的治疗失败率只有7.4%,是预期的六分之一。全组总共只发生了8次事件。事件数这么少,即便相对降幅(66%)超出了预期的50%,统计功效也完全不够用。
管理层在电话会上的处理方式加剧了市场不信任。
开场就强调"达成目标",把安慰剂组事件率远低于预期这个致命问题一句带过。然后大篇幅推FEV1这个关键次要终点:第7天两组差异130mL(p=0.023),第28天140mL(p=0.012),确实达到了统计学显著。管理层据此提出把FEV1作为未来三期的主要终点。
FEV1在哮喘领域确实有注册先例。Dupixent的关键三期就把第12周FEV1作为共同主要终点之一。但那是慢性维持治疗场景,观察12周的持续改善。康乃德现在提议的是"急性发作后第7天的FEV1改善",这在FDA的审批历史上是零先例。管理层自己在电话会上也承认,FDA"从未批准过任何治疗急性发作哮喘的药物",也无法在会前给出终点指引。
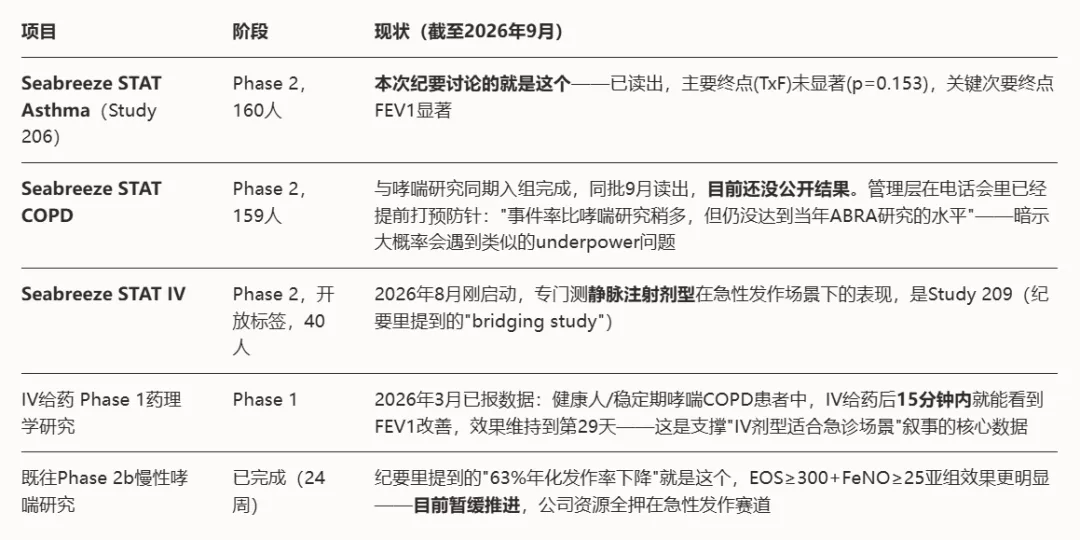
另外,市场还有一个担忧。康乃德同期完成入组的COPD二期(Study 207研究,159人)还没读出,但管理层在电话会里已经提前放了话:"事件率比哮喘研究稍多,但仍没达到ABRA研究的水平。"这等于提前打了预防针,暗示COPD研究大概率也面临同样的问题。如果COPD数据出来也是主要终点不显著,rademikibart在急性发作方向上的整个故事就很难讲下去了。
回头看康乃德海外管线的全景:哮喘二期主要终点miss,COPD二期管理层自己打预防针,一项40人的开放标签IV给药Study 209刚启动。此前的2b期慢性哮喘研究做出了63%年化发作率降幅,但公司选择暂缓推进,转向急性发作这个没人走通的方向。
整体看下来,海外临床的进展给市场传递的信号是负面的。
02
同一个分子,先声高明的多
康乃德2023年将rademikibart的大中华区权益授权给了先声药业,获得首付款加最高1.1亿美元里程碑。先声拿到分子后,在国内的临床选择跟康乃德海外的策略形成了鲜明对比。
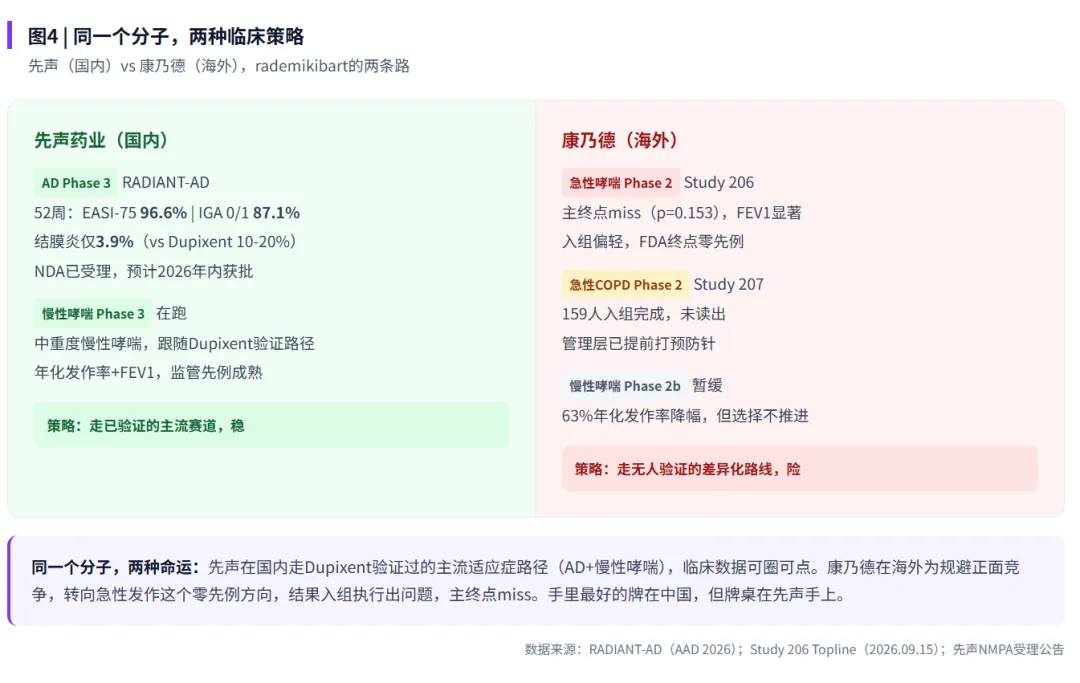
先声在特应性皮炎(AD)上的表现可以说是这个分子目前唯一拿得出手的亮点。三期RADIANT-AD试验入组259例中国患者,52周数据在2026年3月AAD大会上公布:EASI-75达到96.6%,EASI-90达到85.3%,IGA
0/1(清除或几乎清除)达到87.1%,瘙痒NRS改善≥3分的比例91.2%。
作为参照,Dupixent长期随访数据中52周EASI-75约86.9%,IGA 0/1约55.5%。跨试验对比有基线差异(RADIANT-AD全中国患者,Dupixent的OLE是全球多中心),但数值上rademikibart确实展现出了竞争力。
更值得关注的是两个潜在的差异化优势。
安全性上,rademikibart的结膜炎发生率只有3.9%,和安慰剂组没有统计学差异。Dupixent的结膜炎发生率在AD三期中普遍在10-20%,是患者和医生最常抱怨的副作用,也是部分患者停药的原因。如果rademikibart能在更大样本中维持这个优势,这是一个实打实的临床差异化点。
注射频次上,2b临床数据显示rademikibart 300mg每月一次(Q4W)的疗效和每两周一次(Q2W)相当,背后是rademikibart对IL-4Rα的结合亲和力更高。Dupixent标签里虽然也有Q4W选项,但仅限于体重低于100kg且16周达到清除/几乎清除的患者,而且约42%的患者在切换到Q4W后出现疗效回落。CM310目前只有Q2W数据。如果rademikibart最终能拿到Q4W的注册数据,月打一针对比双周一针,在患者依从性和门诊管理上的优势是很直观的。
先声2025年7月向NMPA递交了AD适应症的NDA,2026年4月重新受理后目前在审评中,预计2026-2027年有望获批。这将是rademikibart全球范围内的首个上市许可。
在哮喘适应症上,先声的选择更能说明问题。先声在国内启动的是慢性哮喘维持治疗的三期,入组中重度慢性哮喘患者,跟Dupixent验证过的路径一致。这条路有成熟的监管先例,终点设计有明确参照(年化发作率+FEV1),审评逻辑清晰。
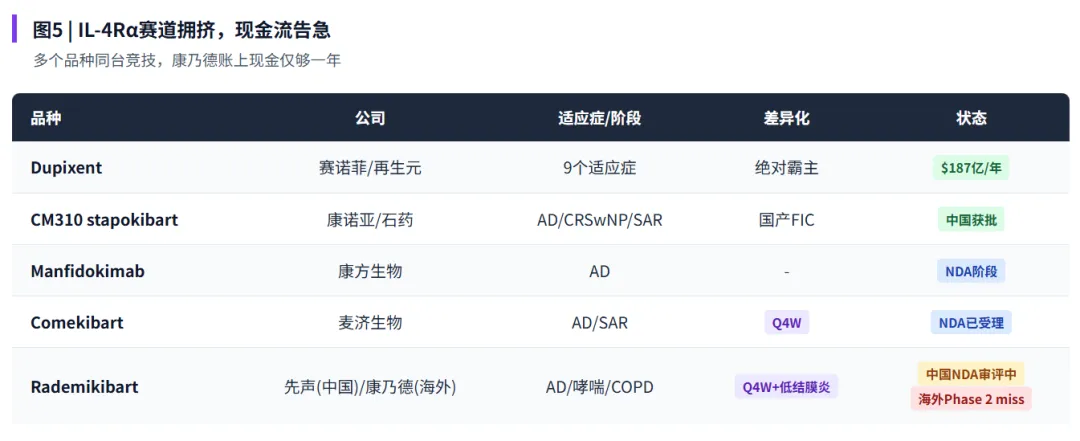
不过,IL-4Rα赛道目前的竞争格局已经相当拥挤。Dupixent是绝对的霸主,9个适应症,年销近190亿美元。国内康诺亚CM310已经获批AD、CRSwNP和过敏性鼻炎三个适应症,2025年中国销售约3.1亿元人民币,康方的manfidokimab和麦济生物的comekibart(主打Q4W给药频次差异化)都在NDA阶段。
对于后发者来说,没有极度差异化的临床证据,很难在Dupixent和国产FIC面前分到蛋糕。rademikibart在AD上的结膜炎优势和Q4W潜力是有价值的,但还需要更大规模的全球注册研究来确证。更何况comekibart也在主打Q4W这个差异化卖点,rademikibart并不是唯一一个讲"一月一针"故事的IL-4α分子。
结语:抛开临床本身的争议,公司账上的现金数字无疑是最诚实的。截至今年6月底,康乃德的现金+短期投资只剩3000万美元出头,上半年净烧了超过3000万美元,现金指引已经从年初的"能撑到2027年下半年",收紧成"至少还能撑一年"。
一旦哮喘、COPD三期真的按计划年底跟FDA对齐并启动,管理层自己都预计样本量可能要扩到现有的近2倍,研发开支会直接跳升,现有现金根本扛不住这个量级的投入。
康乃德接下来何去何从,我们不妨看看下一步公司如何走,或者有没有"白衣骑士"的出现。
风险提示: 本文仅基于公开信息讨论相关行业及公司经营情况,不构成任何投资建议,也不作为买卖决策的依据。股票投资需综合考虑公司基本面、估值水平、管理层能力及市场环境等多重因素。文中观点存在时效性与认知局限,请投资者独立判断、审慎决策并自行承担风险。
 产业资讯
求实药社 2026-09-23
544
 产业资讯
药融圈 2026-09-23
438
 产业资讯
医麦客 2026-09-23
431
 热门资讯
 微信公众号