 产业资讯
 会会药咖
 2026-09-01
 907
2026年以来,全球生物医药并购交易总金额已逼近1500亿美元,其中免疫学领域占比超过一半。赛诺菲与再生元联合开发的Dupixent以超180亿美元的年度销售额成为全球药王,艾伯维Skyrizi+ Rinvoq组合突破300亿美元营收,这些数字向行业传递了一个清晰的信号:免疫学已成为肿瘤之外最具商业价值的治疗领域,也是MNC最愿意溢价收购的资产来源。
在这样的大背景下,三家中型生物技术公司凭借差异化的靶点布局和积极的临床数据,正在成为MNC并购雷达上的高亮目标。
免疫学的并购逻辑
据Evaluate报告,免疫学是制药整体市场中仅次于肿瘤的增长最快的领域。免疫学疗法容易成为“重磅炸弹”的核心原因在于:它们需要长期使用。与肿瘤治疗中相对有限的用药周期不同,自身免疫疾病患者往往需要终身用药,这为药物带来了长达数十年、持续复购的商业化周期。
二十年前,TNF抑制剂(如艾伯维的Humira)开启了免疫学的第一波浪潮。但科尔尼合伙人Betty Pio指出,这些早期药物如同化疗在肿瘤中的应用,有效但作用广泛,覆盖多种炎症通路。如今的免疫学正走向精准化路径:深入理解不同的炎症级联反应和细胞因子,开发靶向性更强的药物。
更重要的是,同一机制可以应对一系列疾病。艾伯维的Skyrizi(IL-23拮抗剂)凭借银屑病、溃疡性结肠炎和克罗恩病等多个适应症,预计2032年销售额将突破330亿美元。多适应症拓展能力,是MNC评估免疫学资产时最核心的考量维度之一。
Pio总结了大药企寻找免疫学资产的四大标准:
①作用机制清晰可验证;
②多适应症拓展潜力;
③同类最佳(Best-in-Class)或同类首创(First-in-Class)定位;
④即便针对罕见适应症,也具备明确的注册路径。
按照这一框架,以下三家公司正是当下最具吸引力的收购目标。
Spyre Therapeutics
公司定位: 从Paragon Therapeutics分拆,专注于炎症性肠病(IBD)领域的长效抗体组合
核心资产: 两款靶向TL1A的抗体药物SPY002和SPY003,以及分别/联合靶向IL-23、α4β7和IL-17的项目
关键催化: 2026年预计有六项概念验证II期数据读出
为什么值得关注:TL1A是目前IBD领域最具并购价值的靶点之一。 该靶点兼具抗炎和抗纤维化双重潜力,已在罗氏和默沙东等巨头的交易活动中得到验证。
Spyre近期在溃疡性结肠炎中公布了SPY002(抗TL1A)的II期积极结果,同时SPY001(靶向α4β7)也获得了II期阳性数据。如果SPY001在后期试验中保持势头,有望直接挑战武田制药年销售额超50亿美元的重磅药物Entyvio,后者同样靶向α4β7,但给药频率和便利性上可能不及Spyre的长效设计。
Spyre的最大吸引力在于其 “管线梯队” 。不仅拥有当前最热的TL1A资产,还储备了α4β7、IL-23、IL-17等多靶点组合,形成了针对IBD的“全覆盖”式布局。对于正在IBD领域寻找增量资产的MNC而言,收购Spyre相当于一次性获得多种机制的临床阶段资产,平台价值远超单一产品价值。
Abivax
公司定位: 法国生物技术公司,专注于口服小分子免疫调节剂
核心资产: obefazimod——一款通过上调miR-124来抑制多种炎症反应的口服小分子药物
关键催化: 2027年发布更多溃疡性结肠炎和克罗恩病试验数据;2026年7月完成9.2亿美元公开募资,资金可支撑运营至2029年
差异化定位: 在免疫学领域,多数在研资产为注射用大分子抗体。口服给药是提升患者依从性的核心差异化路径。 obefazimod的机制独特——通过上调microRNA-124实现广谱抗炎,而非靶向单一细胞因子通路。
值得注意的是,Abivax正在探索联合用药策略,临床前阶段已启动obefazimod与其他机制的联合评估。如果联合用药能够实现“1+1>2”的疗效叠加,其适应症拓展空间将进一步打开。
Abivax的独特价值在于其口服剂型+独特机制的组合。对于拥有庞大自免产品组合但缺乏口服选项的MNC而言,obefazimod可以成为“口服版IL-23抑制剂”或“口服版IL-17抑制剂”的替代定位,与现有注射用生物制剂形成互补。9.2亿美元的现金储备意味着Abivax短期内没有融资压力——买方若要完成收购,需要支付足够的溢价来“说服”管理层和股东放弃独立发展的路径。
MoonLake Immunotherapeutics
公司定位: 专注于IL-17通路的人源化纳米抗体药物开发商
核心资产: sonelokimab——可同时靶向IL-17A和IL-17F,并能结合血浆中的人白蛋白以增强药效
关键催化: 化脓性汗腺炎BLA预计9月底提交,11月获PDUFA日期及优先审评决定;银屑病关节炎III期积极数据已读出
曲折的临床路径: MoonLake的临床开发之路颇富戏剧性。其在化脓性汗腺炎(主要适应症)的两项III期试验结果喜忧参半——第一项成功,但第二项在第16周时以微弱差距未达统计学显著性。这一结果导致公司股价大幅波动。
但在银屑病关节炎III期试验中,sonelokimab 60mg剂量组达到所有临床终点,42%的患者达到ACR50缓解(银屑病关节炎临床改善的标准衡量指标)。公司称之为“银屑病关节炎患者领先治疗选择”的潜力。
值得注意的是,据金融时报报道MoonLake去年曾拒绝默沙东的收购要约。 在银屑病关节炎数据读出后,潜在买家的出价水平可能需要重新校准。
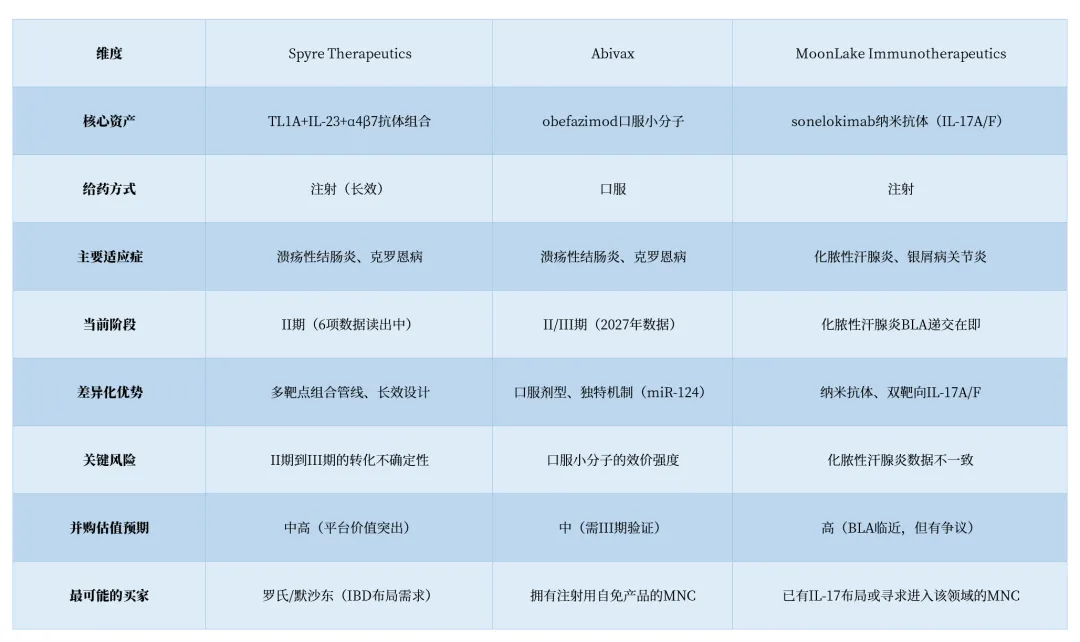
三家公司横向对比
谁最可能成为下一个并购标的?
结语
2026年的免疫学并购市场,正处于一个独特的“价值发现时刻”。TL1A的崛起、IL-17的持续验证、口服小分子的差异化突围,三条路线同时涌现出具备收购价值的标的。
Spyre的价值在于“平台广度” ,收购一家等于获得IBD领域多种机制的管线组合;Abivax的价值在于“口服差异化” ,MNC的自免产品组合提供口服选项;MoonLake的价值在于“临近商业化确定性” ,BLA递交在即,但数据争议需要仔细权衡。
三家公司代表了三种不同的并购逻辑。而决定它们最终能否被溢价收购的,是同一个核心问题:这些差异化的临床数据,能否在更大样本的III期试验中被复现。
未来12-18个月,Spyre的六项II期数据读出、Abivax的2027年数据披露、MoonLake的BLA审评进展,这三个节点的每一次更新,都将重新定义各自的估值锚点。免疫学的并购浪潮远未结束,而这些正处于价值拐点的公司,正是浪潮中最值得关注的坐标。
 产业资讯
药通社 2026-09-24
546
 产业资讯
医药观澜 2026-09-24
445
 产业资讯
佰傲谷BioValley 2026-09-24
462
 热门资讯
 微信公众号